

「受取手形の支払期日まで数カ月あり、資金繰りが厳しい」と悩む経営者もいるでしょう。仕入先への支払いで、手元の現金を減らしたくない場合もあるかもしれません。
このようなときに活用できる方法の一つが、裏書手形(回し手形)です。受取手形を取引先への支払いに充てられ、手形割引のような割引料はかかりません。
一方、振出人が不渡りを起こすと、裏書人が支払いを求められる可能性があります。そのため、利便性だけではなく、遡求(そきゅう)のリスクも理解しておくことが重要です。
本記事では、裏書手形の仕組みや仕訳、手形割引との違いを解説します。紙の手形を取り巻く変化や、代替となる資金調達方法も紹介します。
・裏書譲渡後も、不渡りが発生すると裏書人が遡求を受け、支払いを求められる可能性がある
・裏書譲渡は手形を支払いに使う方法、手形割引は割引料を負担して支払期日前に資金化する方法である
・紙の手形は電子化が進められており、でんさいや銀行振込などへの移行準備が必要となる
手形における「裏書(裏書譲渡)」とは?
手形の裏書(裏書譲渡)とは、受け取った手形を第三者へ譲渡する手続きです。支払期日前の手形を、取引先への支払いなどに利用できます。
まずは手形の基本的な意味や回し手形との違い、裏書譲渡の仕組みを見ていきましょう。
そもそも「手形」が持つ意味とは?
約束手形とは、振出人が受取人に対して、支払期日に一定金額を支払うことを約束する有価証券です。発行する側を「振出人」、受け取る側を「受取人」と呼びます。
約束手形を振り出すには、金融機関との当座勘定取引契約などの手続きが必要です。手形は原則として、券面に記載された支払期日に決済されます。
発行から支払期日までの期間は「支払いサイト」と呼ばれます。30~120日程度に設定されるケースもあり、受取側は入金までの資金繰りを考えなければなりません。
支払期日に決済できない場合は「不渡り」となります。不渡りは企業の信用性の低下や金融機関との取引停止など、経営に重大な影響を及ぼす可能性があります。
「手形の裏書」と「回し手形」の違い
手形の裏書(裏書譲渡)とは、受取人が支払期日前の手形を第三者へ譲渡する手続きです。買掛金などの支払いに利用されることがあります。
譲渡する際は、手形の裏面に必要事項を記載して押印します。この手続きが「裏書」です。
「裏書手形」は、裏書によって第三者へ譲渡された手形を指す言葉です。一方「回し手形」は、裏書を重ねて手形が企業間を流通する様子を表す実務上の呼び方を指します。
例えば、A社から手形を受け取ったB社がC社へ裏書譲渡するケースがあります。さらにC社からD社へ譲渡される場合もあるでしょう。
つまり、裏書手形と回し手形は別々の決済方法ではありません。どちらも、裏書によって手形を第三者へ譲渡する仕組みに関係する言葉です。
裏書によって手形が譲渡される仕組み
手形を譲渡する側を「裏書人」、譲り受ける側を「被裏書人」と呼びます。裏書譲渡によって、手形金の支払いを受ける権利が被裏書人へ移転します。
例えば、A社がB社へ手形を裏書譲渡したとしましょう。B社は支払期日に手形金を受け取れる他、期日前にC社へ裏書譲渡することも可能です。
法人が裏書する際は、手形裏面の所定欄へ必要事項を記載します。住所や会社名などを記載し、押印した上で手形を譲渡するのが基本的な流れです。
年月日や被裏書人を記載しない形式が用いられる場合もあります。ただし、記載方法や押印に不備があると、手続きに支障が生じる可能性があります。
実務上のトラブルを防ぐためにも、必要事項を確認し、正確に手続きを行うことが大切です。
裏書手形(回し手形)を活用するメリット
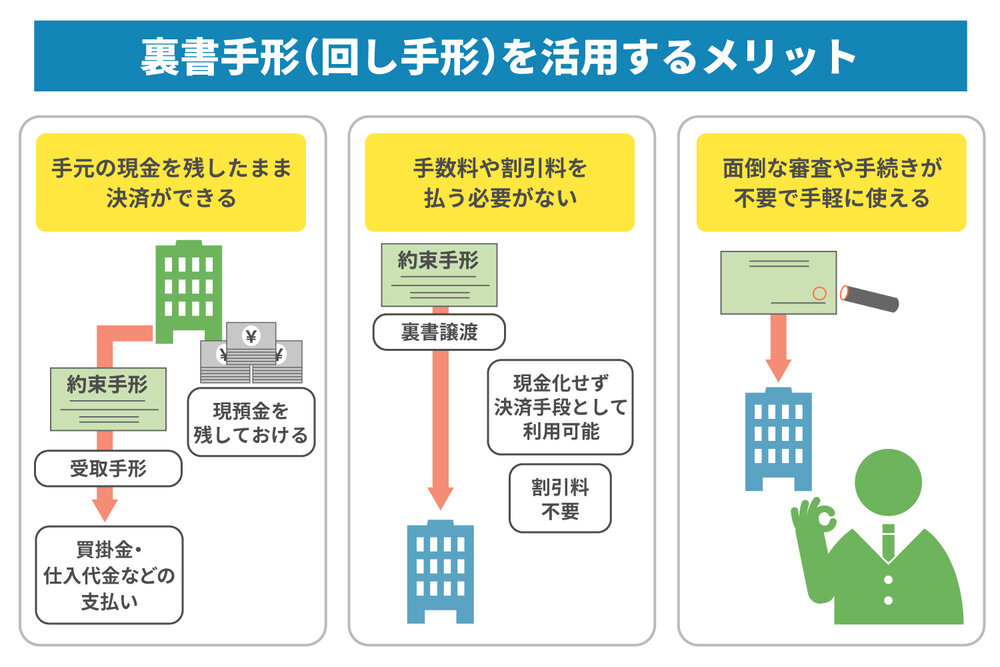
裏書手形(回し手形)は、受取手形をそのまま支払いに活用できる方法です。手元資金を温存しやすく、手形割引のような割引料もかかりません。
また、融資と比べて手続きが比較的簡便な点も特徴です。ここからは、資金繰り・コスト・手続きの3つのメリットを解説します。
手元の現金を残したまま決済ができる
裏書手形を利用すると、受取手形を買掛金や仕入代金などの支払いに充てられます。自社の現金や預金を直接支払いに使わずに済む点がメリットです。
例えば、100万円の受取手形を保有しているとします。その手形を仕入先への支払いに充てれば、現預金を取り崩さずに決済することが可能です。
手元資金を残せれば、給与や税金、急な設備修繕などにも備えやすくなるでしょう。将来の入金予定を現在の支払いに活用できるため、短期的な資金繰りを調整する方法の一つになります。
ただし、振出人が不渡りを起こした場合は注意が必要です。裏書人が支払いを求められる可能性があるため、リスクも踏まえて利用しましょう。
手数料や割引料を払う必要がない
裏書譲渡では、手形割引のような割引料を負担せずに手形を支払いへ利用できます。現金化せず、そのまま決済手段として使うためです。
例えば、100万円の手形を手形割引で現金化するとします。この場合、支払期日までの期間などに応じて割引料が差し引かれます。
一方、100万円の手形を裏書譲渡して支払いに充てる場合、手形割引のような現金化に伴う割引料は発生しません。額面金額を基準として決済に利用できる点が特徴です。
また、融資とは異なり、借入金に対する利息を支払い続ける仕組みでもありません。ただし、取引先との調整など、別の事務負担が生じる場合はあります。
面倒な審査や手続きが不要で手軽に使える
裏書手形は、金融機関から新たに融資を受ける場合と比べて、手続きを進めやすい点もメリットです。
融資では、決算書などの提出や与信審査が行われます。一方、裏書譲渡は、すでに保有している手形を取引先への支払いに利用する方法です。
基本的には、手形裏面の所定欄へ必要事項を記載し、押印して相手方へ譲渡します。金融機関へ新たな借入れを申し込む必要はありません。
そのため、取引先との合意が得られれば、比較的簡便に決済を進められます。ただし、何の手続きも必要ないわけではありません。
相手方の承諾に加え、裏書欄の記載や押印も必要です。振出人の信用力などを確認される場合もあるため、正確に手続きを行いましょう。
裏書手形(回し手形)に潜むデメリット
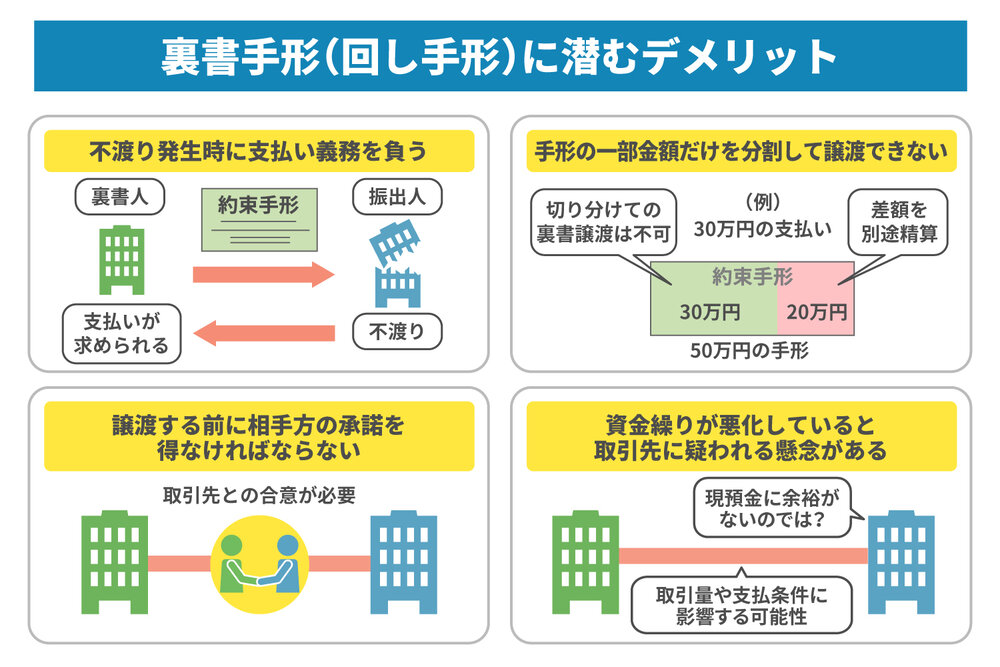
裏書手形(回し手形)は資金繰りに活用できますが、注意点もあります。不渡り時の支払いリスクや金額調整の難しさなど、事前に把握しておくべき点があります。
ここからは、金銭面や取引条件、信用面に関する4つのデメリットを見ていきましょう。
不渡り発生時に支払い義務を負う
裏書譲渡した手形が不渡りになると、裏書人が支払いを求められる場合があります。これを「遡求」と呼びます。
手形を第三者へ譲渡した後も、裏書人には一定の要件の下で遡求を受ける可能性が残る仕組みです。さらに別の企業へ譲渡された場合でも、最終的な所持人から遡求を受ける可能性があります。
例えば、100万円の裏書手形で取引先への支払いを行ったとしましょう。振出人が不渡りを起こすと、裏書人に支払いが求められる場合があります。
そのため、裏書譲渡後も振出人の信用リスクがなくなるわけではありません。利用前には、振出人の信用力も確認しておくことが重要です。
手形の一部金額だけを分割して譲渡できない
手形は、額面金額の一部だけを切り分けて裏書譲渡できません。そのため、支払額と額面が一致しない場合は調整が必要です。
例えば、50万円の手形を保有しているとします。30万円の支払いに充てるため、30万円分だけを譲渡することはできません。
50万円の手形をそのまま譲渡する場合、20万円の差額を別途精算する必要があります。精算方法は、取引条件や当事者間の合意によって異なります。
振り込みのように支払額を自由に設定できないため、小口の支払いが多い場合は使いにくいこともあるでしょう。
譲渡する前に相手方の承諾を得なければならない
裏書手形による支払いは、自社の判断だけで一方的に行えるものではありません。支払いを受ける取引先との合意が必要です。
取引先は、手形を受け取ってから支払期日まで待つ場合があります。また、振出人が不渡りを起こすリスクも考慮しなければなりません。
そのため、振出人の信用力や支払期日によっては、受け入れてもらえない可能性があります。取引先自身の資金繰りも判断材料になるでしょう。
契約書などで支払い方法が決められている場合もあります。利用前には、取引条件を確認した上で相手方へ相談してください。
資金繰りが悪化していると取引先に疑われる懸念がある
裏書手形による支払いを申し出ることで、取引先に資金繰りを不安視される場合があります。特に、従来の支払い方法から突然変更する場合は注意が必要です。
例えば、「現預金に余裕がないのではないか」と受け取られる可能性があります。資金調達が難しくなっていると判断される場合もあるでしょう。
こうした懸念が強まると、取引先が与信管理を見直すことがあります。状況によっては、取引量や支払い条件に影響する可能性も否定できません。
裏書手形を利用する際は、資金面だけではなく信頼関係にも配慮しましょう。必要に応じて、支払い方法を変更する理由を丁寧に説明することが大切です。
実務で役立つ裏書手形の仕訳方法3選
裏書手形の会計処理には、主に3つの方法があります。代表的なのは、直接減額法・評価勘定法・対照勘定法です。
それぞれ、受取手形を減らすタイミングや管理方法が異なります。ここからは、基本的な仕訳例と特徴を確認していきましょう。
受取手形を直接減らす「直接減額法」
直接減額法は、裏書譲渡した時点で受取手形を直接減額する方法です。比較的シンプルに処理できる点が特徴です。
例えば、50万円の買掛金を受取手形で支払う場合、以下のように仕訳します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 500,000 | 受取手形 | 500,000 |
手形が支払期日に正常に決済された場合、通常は追加の仕訳を行いません。そのため、譲渡時の処理だけで済みます。
一方、未決済の裏書手形に伴う遡求リスクは、通常の仕訳だけでは把握しにくい点に注意が必要です。必要に応じて、別途管理簿などで未決済の手形を管理しましょう。
帳簿上で区別しやすい「評価勘定法」
評価勘定法は、「裏書手形」などの評価勘定を使って管理する方法です。裏書譲渡済みの手形と、手元にある受取手形を区別しやすくなります。
50万円の手形を裏書譲渡した場合、仕訳例は以下の通りです。
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 500,000 | 裏書手形 | 500,000 |
この時点では、受取手形そのものは減額しません。手形が正常に決済されたことを確認した後、次のように処理します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 裏書手形 | 500,000 | 受取手形 | 500,000 |
未決済の裏書手形を把握しやすい一方、譲渡時と決済時の2段階で仕訳が必要です。
偶発債務を管理するための「対照勘定法」
対照勘定法は、受取手形を減額すると同時に、未決済手形に伴う遡求リスクを備忘的に記録する方法です。
50万円の手形を裏書譲渡した場合、まず次のように仕訳します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 500,000 | 受取手形 | 500,000 |
さらに、対照勘定を使って以下のように記録します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 手形裏書義務見返 | 500,000 | 手形裏書義務 | 500,000 |
手形が正常に決済された場合は、次の逆仕訳で対照勘定を消し込みましょう。
| 借方 | 貸方 | ||
|---|---|---|---|
| 手形裏書義務 | 500,000 | 手形裏書義務見返 | 500,000 |
直接減額法より仕訳は増えますが、未決済の裏書手形を把握しやすい点が特徴です。期末に未決済分がある場合は、適用する会計基準や開示ルールに応じて表示・注記の要否も確認しましょう。
「手形の裏書」と「手形割引(手形売却損)」は何が違う?
裏書譲渡と手形割引では、受取手形を利用する目的が異なります。裏書譲渡は、手形を取引先への支払いに充てる方法です。
一方、手形割引は支払期日前の手形を金融機関などへ譲渡します。割引料を差し引いた金額を、期日前に資金化する方法です。
例えば、50万円の手形を割引し、割引料が1万円だったとします。仕訳例は以下の通りです。
| 借方 | 貸方 | ||
|---|---|---|---|
| 当座預金 | 490,000 | 受取手形 | 500,000 |
| 手形売却損 | 10,000 | ||
裏書譲渡は「手形をそのまま支払いに使う方法」です。対して手形割引は「手形を資金化して使う方法」と整理できます。
どちらが適しているかは、資金繰りや取引条件によって異なります。また、いずれも不渡り時に一定のリスクが残る場合があることに留意してください。
2026年までに紙の手形は廃止されるって本当?
紙の手形・小切手は、2026年度末までの全面的な電子化に向けた取り組みが進んでいます。
2027年3月31日には、電子交換所での手形・小切手交換が廃止される予定です。ここからは、でんさいへの移行や企業が取るべき対応を解説します。
国が推進する紙の手形廃止と「でんさい(電子記録債権)」への移行
政府や金融界などは、手形・小切手機能の全面的な電子化を進めています。自主行動計画では、2026年度末までの交換枚数ゼロが目標です。
また、2027年3月31日には電子交換所での交換が廃止されます。ただし、同年4月1日から紙の手形自体が使用禁止になるわけではありません。
代替手段の一つが「でんさい」です。でんさいは、でんさいネットが取り扱う電子記録債権を指します。
電子記録によって債権の発生や譲渡を行う仕組みです。紙の手形とは異なり、でんさい自体には印紙税が課税されません。
また、郵送や記入・押印などの事務負担を軽減できます。紙媒体そのものの紛失・盗難リスクを抑えられる点もメリットです。
※参考:金融庁.「手形・小切手機能の全面的な電子化について」.https://www.fsa.go.jp/policy/tegatakogitte/tegatakogitte.html ,(2026-07-24).
※参考:一般社団法人 全国銀行協会.「紙の手形・小切手利用廃止へ」.https://www.zenginkyo.or.jp/tegata-kogitte-haishi/ ,(参照2026-09-01).
電子決済への移行に伴い経営者が取るべき対応
紙の手形を利用している企業は、早めに代替手段への移行準備を進めましょう。まず、自社の手形・小切手の利用状況を整理します。
件数や金額、支払期日、取引先などを確認してください。その上で、取引金融機関の最終振出期限や今後の取り扱い方針を確認します。
次に、取引先と移行する決済方法や開始時期を協議しましょう。でんさいだけではなく、銀行振り込みなども選択肢になります。
でんさいを利用する場合は、取引先側の利用環境も確認が必要です。会計ソフトなどが新しい決済方法へ対応できるかも確認してください。
手形の利用件数が多い企業は、段階的に移行すると対応しやすくなります。経理・営業・購買などの関係部署とも連携して準備を進めましょう。
まとめ
裏書手形(回し手形)は、受取手形を支払いに活用できる方法です。現預金を温存しやすい一方、不渡り時には遡求を受ける可能性があります。
また、手形・小切手機能の電子化も進んでいます。今後はでんさいへの移行に加え、手形に依存しない資金繰り方法も検討しましょう。
売掛債権を早期に資金化したい場合は、ファクタリングも選択肢の一つです。株式会社JPSでは、売掛債権を活用したファクタリングを提供しています。
必要書類がそろっている場合、最短60分での資金化に対応しています。2社間ファクタリングでは、売掛先への通知も原則不要です。
また、株式会社JPSの2社間ファクタリングでは償還請求権が生じない仕組みです。売掛債権を資金化できるかを確認したい方は、問い合わせや見積もりをぜひご検討ください。

LINEからのお問い合わせはアイコンから