

資金繰りを改善したいものの、担保にできる不動産や保証人を用意できず、銀行融資を受けられない経営者もいるでしょう。また、ファクタリングの手数料が負担となり、他の資金調達方法を探している方も少なくありません。
こうした企業が検討できる方法の一つが、ABLです。ABLとは、売掛金や商品在庫、機械設備、車両などの事業資産を担保として融資を受ける仕組みを指します。不動産を保有していない企業でも、利用できる可能性があります。
本記事では、ABLの仕組みやメリット、利用前の注意点を解説します。ファクタリングとの違いも比較するため、自社の資金需要や財務状況に合う方法を判断する際にお役立てください。
・ABLには低コストで資金を調達できるメリットがある一方、審査や資金化までの期間には注意が必要である
・資金調達の目的や緊急性に応じて、ABLとファクタリングは使い分けることが重要である
ABLとは?
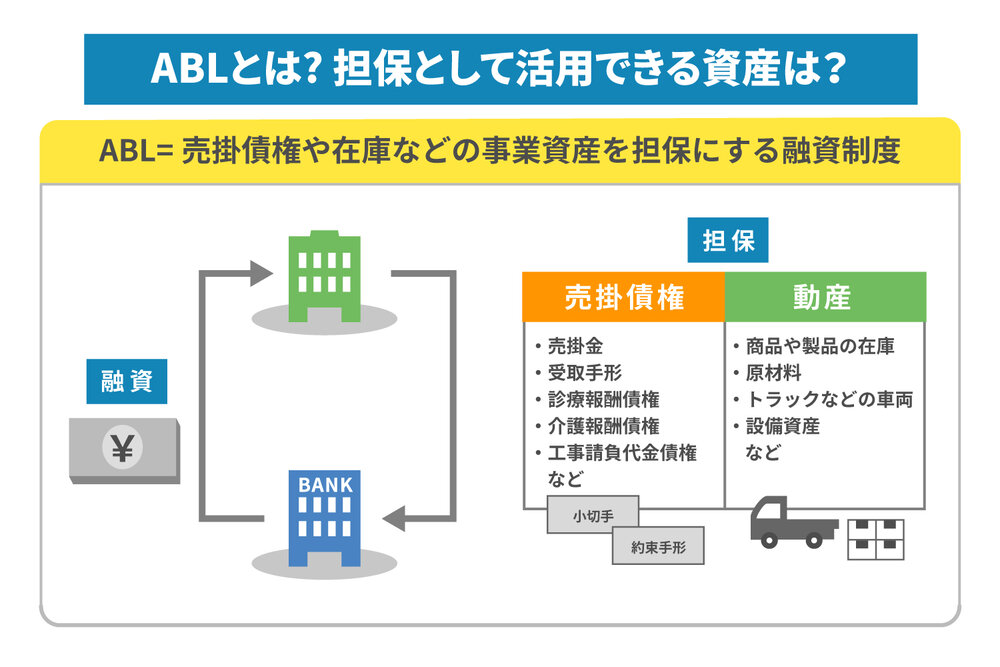
ABLとは、売掛債権や在庫などの事業資産を担保にする融資制度です。不動産以外の資産を活用でき、担保設定後も通常の事業活動を続けられます。ここからは、対象となる資産と具体的な仕組みを見ていきましょう。
ABL融資で担保として活用できる資産の種類
ABLで担保として活用できる資産は、主に「売掛債権」と「動産」の2種類です。
売掛債権には、通常の売掛金や受取手形が該当します。他にも、医療機関の診療報酬債権や介護報酬債権、建設業者の工事請負代金債権なども対象になり得ます。
動産の具体例は、商品・製品の在庫や原材料、トラックなどの車両です。製造機械や工作機械、印刷機といった設備資産も含まれます。
実際に担保として認められる資産は、金融機関の基準や事業内容によって異なります。不動産を所有していない場合も、活用できる事業資産がないかを確認してみましょう。
担保提供後も日々の業務に支障が出ない仕組み
ABLでは、企業が保有する在庫や売掛債権などに、金融機関が譲渡担保権を設定します。譲渡担保権とは、資産を担保として確保しながら、企業による利用を認める仕組みです。
契約内容によっては、対象資産の所有権や名義が形式上、金融機関に移る場合があります。ただし、在庫を金融機関に引き渡す必要はありません。企業は通常通り在庫を販売し、設備機械も継続して使用できます。
売掛金も自社で回収し、運転資金として活用することが可能です。このように、ABLは事業資産を動かしながら資金を調達できるため、日々の営業活動を続けやすい融資制度といえるでしょう。
ABL融資を利用する3つのメリット
ABLは、不動産を保有していない企業でも、売掛金や在庫などを活用して資金を調達できる方法です。事業を続けながら融資を受けられる他、社内の資産管理体制を見直すきっかけにもなります。ここからは、代表的な3つのメリットを解説します。
土地や建物がなくても低金利で資金を調達できる
ABLでは、土地や建物を保有していない企業でも、売掛金や在庫などを担保に融資を受けられる可能性があります。不動産の担保余力が残っていない場合にも、事業資産を活用できる点が特徴です。
担保を全く提供しない無担保融資と比べると、比較的低い金利で、まとまった資金を借り入れられる傾向があります。金利の目安は年数%〜10%前後です。
ただし、実際の金利は金融機関や信用状況、担保資産の内容によって異なります。条件を確認した上で、総返済額や利益に与える影響を比較しましょう。
担保に入れた在庫や機械をそのまま使い続けられる
ABLでは、担保に設定した在庫や設備機械を、金融機関に物理的に引き渡す必要はありません。契約で認められた範囲内で、これまで通り事業に利用できます。
例えば、在庫を販売したり、工場の製造機械を稼働させたりすることが可能です。担保資産から生じた収益を、融資の返済資金に充てることもできます。
そのため、製造業や卸売業などでは、操業やサプライチェーンへの影響を抑えながら資金を調達できるでしょう。ただし、資産の利用条件は契約によって異なるため、事前の確認が必要です。
社内の管理体制が整い経営状態の把握に役立つ
ABLを利用すると、担保となる売掛金の残高や在庫数などを、定期的に金融機関へ報告する必要があります。そのため、社内で資産の明細を整理し、継続的に管理する体制が求められます。
報告に必要なデータを作成する過程で、売掛債権や在庫の状況を把握しやすくなる点はメリットです。資産を見える化できれば、滞留在庫や回収の遅れなどにも早く気付けるでしょう。
適切に運用すれば、経営管理の効率化や財務上の課題を把握することにも役立ちます。ABLは、社内の管理体制を見直すきっかけにもなる融資制度です。
ABL融資を利用する前に知っておくべき5つの注意点
ABLには、低コストで資金を調達できるなどのメリットがある一方で、資金化までの期間や審査、費用など、事前に確認しておきたいポイントもあります。ここからは、ABLを利用する前に把握しておきたい5つの注意点を解説します。
融資が実行されるまでに最低2週間から1カ月程度かかる
ABLでは、売掛金や在庫などの担保資産の評価に加え、与信審査や登記手続きなどを行います。そのため、申し込みから融資実行まで一定の期間が必要です。
融資までの期間は案件によって異なりますが、最短でも約2週間、一般的には1〜2カ月程度が目安とされています。
急な支払いや納税など、早急に資金が必要な場合には間に合わない可能性もあります。利用を検討する際は、余裕を持って資金調達の計画を立てることが大切です。
業績赤字や税金の滞納がある企業は審査に通りにくい
ABLでは、担保資産だけではなく、企業の返済能力や事業の継続性も重視されます。そのため、担保となる資産があっても、融資を受けられるとは限りません。
赤字決算が続いている場合や、税金・社会保険料を滞納している場合は、審査へ影響する可能性があります。税金の滞納によって差し押さえのリスクがある場合は、融資が難しくなるケースもあるでしょう。
ただし、審査基準は金融機関によって異なります。返済計画や財務状況も含めて総合的に判断されることを理解しておきましょう。
担保価値が低く評価され多過ぎる資産を提供するリスクがある
在庫や設備機械などの担保価値は、金融機関ごとに異なる基準で評価されるのが一般的です。そのため、同じ資産でも評価額が変わる場合があります。
担保価値が想定より低く評価されると、希望する融資額を受けるために多くの資産を担保として設定しなければならない可能性があり、この状態を「過剰担保」と呼びます。
過剰担保になると、担保に設定した資産を他の資金調達へ活用しにくくなる点に注意が必要です。契約内容を十分に確認し、必要に応じて複数の金融機関を比較しましょう。
資産の評価や登記にかかる費用は自己負担になる
ABLでは、金利以外にも各種費用が発生する場合があります。利用前には、総コストを確認することが重要です。
例えば、在庫や設備機械を評価するために外部の動産評価会社を利用する場合、その費用は借り手企業が負担することがあります。また、債権譲渡登記や動産譲渡登記にかかる登録免許税、司法書士報酬も自己負担です。
融資手数料が発生する契約もあるため、見積もりや契約条件を事前に確認し、総費用を比較した上で判断しましょう。
融資を受けた後も3カ月に1回以上の状況報告が必要になる
ABLでは、融資を受けた後も担保資産の状況を継続的に管理し、金融機関へ報告する必要があります。売掛金や在庫は日々変動するためです。
一般的には、3カ月に1回以上を目安に、売掛金残高や在庫数などのデータを提出します。ただし、報告頻度や提出書類は契約内容によって異なる場合があります。
こうした報告には一定の事務負担が伴います。一方、日頃から資産管理を徹底していれば対応しやすくなり、経営状況の把握にも役立つでしょう。
ABLとファクタリングの違いを項目別に比較
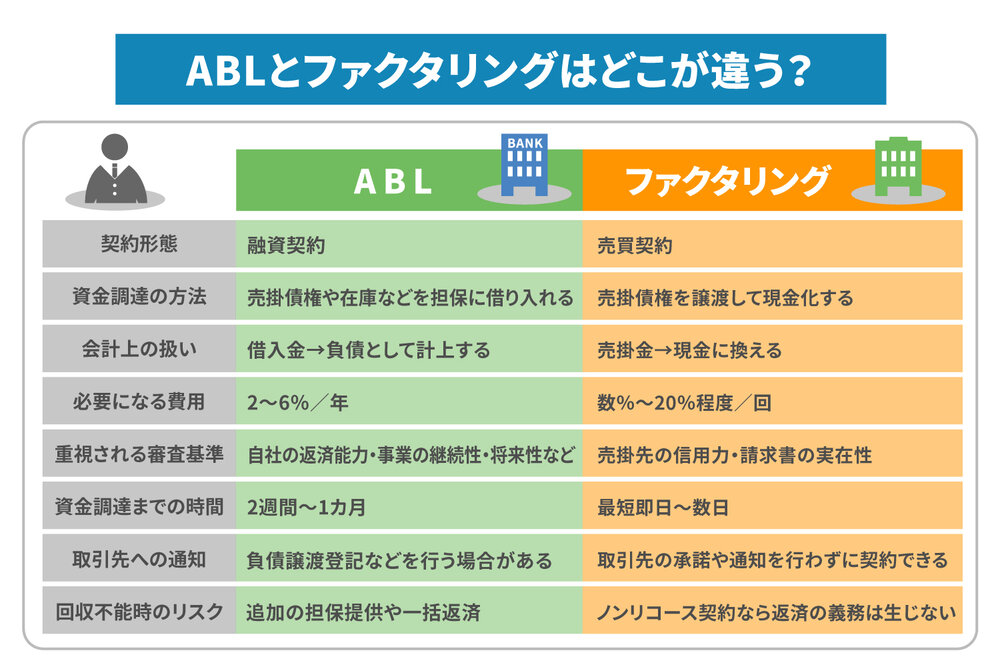
ABLとファクタリングは、いずれも売掛金を活用できる資金調達方法です。ただし、取引の仕組みや費用、審査基準は異なります。自社の財務状況や資金が必要な時期を踏まえ、それぞれの特徴を比較しましょう。
取引の仕組み
ABLとファクタリングでは、資金を調達する際の契約形態が異なります。主な違いは以下の通りです。
| 比較項目 | ABL | ファクタリング |
|---|---|---|
| 契約形態 | 融資契約 | 売買契約 |
| 資金調達の方法 | 売掛債権や在庫などを担保に借り入れる | 売掛債権を譲渡して現金化する |
| 会計上の扱い | 借入金を負債として計上する | 売掛金を現金に換える |
ABLは、金融機関と金銭消費貸借契約を結ぶ融資です。そのため、貸借対照表には借入金が計上されます。
一方、ファクタリングは債権譲渡契約に基づく売買です。借入金を増やさず、売掛金という資産を現金に換えられるため、資産のスリム化にもつながります。
必要になる費用
ABLでは金利、ファクタリングでは手数料が主な費用となります。費用の仕組みが異なるため、同じ割合だけで単純に比較することはできません。
ABLの金利は、年2〜6%程度が一つの目安です。ノンバンク系を含めると、年数%〜十数%前後になる場合もあります。借入期間に応じて利息が発生するため、中長期の資金調達ではコストを抑えられる可能性があります。
一方、ファクタリングの手数料は、1回の取引に対して数%〜20%程度が目安です。短期間の利用でも一括で負担するため、年利換算するとABLより高くなる場合があります。
実際の金利や手数料は契約条件によって異なります。資金化までの時間も含め、総コストで比較することが重要です。
重視される審査基準
ABLとファクタリングでは、審査で確認される対象にも違いがあります。自社の財務状況だけではなく、売掛先の信用力も踏まえて検討しましょう。
ABLは融資であるため、自社の返済能力や事業の継続性、将来性などが重視されます。売掛債権や在庫を担保にする場合でも、自社の財務内容や返済計画は重要な審査項目です。
一方、ファクタリングでは、売掛先の信用力や請求書の実在性が重視されます。自社が赤字決算や税金の滞納を抱えていても、売掛先の信用力が高ければ利用できる可能性はゼロではありません。
ただし、審査基準は金融機関やファクタリング会社によって異なります。自社と売掛先の状況を確認した上で、利用先を選んでください。
資金調達までの時間
ABLとファクタリングでは、資金を調達するまでの期間が異なります。緊急性を踏まえ、必要な時期に間に合う方法を選ぶことが重要です。
ABLでは、与信審査に加え、担保資産の評価や登記手続きなどを行います。そのため、融資実行までは最短でも約2週間、一般的には約1カ月かかるとされています。
一方、ファクタリングは提出書類が比較的少なく、手続きも簡素です。審査状況によっては、最短即日から数日で資金化できる場合があります。
期間は利用先や案件によって異なります。急ぎの場合は、申し込み前に入金予定日を確認しましょう。
取引先への通知
ABLとファクタリングでは、取引先に資金調達の事実を知られる可能性が異なります。取引関係への影響を避けたい場合は、通知の有無も確認が必要です。
ABLでは、担保の権利を第三者に主張できる状態にするため、債権譲渡登記などを行う場合があります。契約内容や金融機関の判断によっては、取引先に通知されることもあるでしょう。
一方、2社間ファクタリングでは、取引先の承諾や通知を行わずに契約できる場合があります。資金調達の事実を取引先に知られにくい点が特徴です。
ただし、3社間ファクタリングでは取引先が契約に関与します。通知方法や登記の有無は、契約前に確認してください。
回収不能時のリスク
売掛先の倒産などで売掛金を回収できない場合、ABLとファクタリングではリスクを負う主体が異なるのが一般的です。
ABLでは、売掛債権を担保に融資を受けます。売掛金を回収できず担保価値が失われた場合、契約内容によっては追加の担保提供や一括返済を求められる可能性があります。
一方、償還請求権のないノンリコース契約のファクタリングでは、売掛先が倒産しても、原則として利用企業に返金や返済の義務は生じません。回収不能のリスクは、ファクタリング会社が負います。
ただし、この扱いはノンリコース契約に限られます。契約前に償還請求権の有無を確認しましょう。
ABLとファクタリングはどちらを選ぶべき? 状況別の判断基準
ABLとファクタリングは、資金の使い道や必要な時期、財務状況によって適したケースが異なります。コストだけではなく、必要資金や審査基準も踏まえて選ぶことが重要です。ここからは、状況別の判断基準を解説します。
調達まで時間があり、低コストで高額な資金を借りたいならABL
資金調達までに1カ月以上の余裕があり、まとまった資金を借りたい場合は、ABLが選択肢になります。新規事業の立ち上げや、大規模な設備投資などに活用できるでしょう。
ABLは融資のため、借入期間に応じた金利が発生します。比較的低い金利で借りられれば、利息の負担を抑えながら、中長期の返済計画を立てることが可能です。
また金融機関との取引実績を積むことで、将来の融資相談につながる場合もあります。ただし、審査や資産評価には時間がかかるため、早めに準備を始めてください。
納税期限が迫っているなど、今すぐ現金を確保したいならファクタリング
納税期限や取引先への支払期日が迫っている場合は、資金化の早いファクタリングが選択肢になります。融資の審査結果を待てない状況では、調達スピードが重要です。
ABLは資産評価や登記などが必要なため、融資実行まで一定の時間がかかりがちです。一方、ファクタリングは手続きが比較的簡素であり、短期間で売掛金を現金化できる場合があります。
ただし、入金までの時間は審査状況や契約先によって異なります。支払期限に間に合うかを事前に確認し、緊急対応後は中長期の資金繰りも見直しましょう。
業績赤字や税金滞納があり、融資の審査に不安があるならファクタリング
赤字決算や税金・社会保険料の滞納がある場合、融資の審査に影響する可能性があります。銀行融資やABLを利用できなかったときは、ファクタリングも検討できるでしょう。
ファクタリングでは、自社の財務状況よりも、売掛先の信用力や売掛債権の実在性が重視されます。そのため、信用力のある売掛先への債権を保有していれば、利用できる可能性があるでしょう。
売掛金を早期に現金化できれば、キャッシュフローの悪化を防ぐ手段になります。ただし、審査基準は会社ごとに異なるため、利用条件を確認してください。
まとめ
ABLは、不動産を保有していない企業でも、売掛金や在庫を活用できる融資です。比較的低いコストで中長期の資金を調達しやすい一方、審査や資産評価に時間がかかります。
対してファクタリングは、短期間で資金化しやすく、自社の財務状況より売掛先の信用力が重視される方法です。赤字決算や税金滞納がある場合、または数日以内に資金が必要な場合に選択肢となります。
株式会社JPSでは、最短60分の資金化や最高3億円の買取実績があり、手数料は2%からです。2社間取引やオンライン契約にも対応しています。少ない提出書類で申し込める他、他社からの乗り換えプランも用意しています。
資金調達をお急ぎの方は、10秒で調達限度額を確認できる無料見積もりや、公式LINEの個別相談をご利用ください。

LINEからのお問い合わせはアイコンから