

「取引先からの入金まで日があり、支払いが苦しい」と悩む経営者もいるでしょう。急な外注費や仕入れ費が必要でも、融資では間に合わない場合があります。
このようなときに検討できる方法の一つが、請求書買取サービスです。保有する売掛債権を売却し、支払期日前に資金化できます。
本記事では、請求書買取サービスの仕組みや契約形態を解説します。注文書ファクタリングなどとの違いやメリット・デメリット、選び方も紹介するので、資金調達方法を検討している方は参考にしてください。
・2社間と3社間では、売掛先の関与や手数料、資金化までの流れなどが異なる
・手数料や入金スピード、利用条件などを比較して自社に合うサービスを選ぶことが大切である
請求書買取サービスとは?
請求書買取サービスとは、保有する売掛債権をファクタリング会社へ売却し、支払期日前に資金化するサービスです。「ファクタリング」と呼ばれることもあります。
一般的には、商品やサービスを提供した後に発生した売掛債権が買取対象です。請求書などを基に売掛債権の内容を確認し、審査を経て買い取ってもらいます。
債権の譲渡については、民法第466条に規定されています。請求書買取サービスも、売掛債権を譲渡する仕組みを利用した取り引きです。
金融機関から資金を借り入れる融資とは異なります。売掛金の入金を待たずに資金を確保できるため、資金繰りを調整する方法の一つです。
似た仕組みには、注文書ファクタリングなどがあります。次に、それぞれの違いを確認しましょう。
注文書ファクタリング・請求書カード払いとの違い
注文書ファクタリングは、案件の受注後に注文書などを基に資金化する方法です。将来的に発生する売掛債権を対象とするため、請求書発行前でも利用できる場合があります。
仕入れ費や外注費など、納品前に必要となる資金の確保に活用できます。一方、請求書ファクタリングより手数料が高くなる場合がある点には注意が必要です。
請求書カード払いは、自社が支払う請求書をカードで決済する仕組みです。カード利用代金の支払日まで、実際の資金流出を繰り延べられます。
つまり、請求書買取は「入金を早める」方法です。対して、請求書カード払いは「支払いを遅らせる」方法と整理できます。
利用できるタイミングや費用などが異なるため、自社の資金需要に合わせて検討しましょう。
請求書買取サービスの契約形態
請求書買取サービスには、主に2社間と3社間の契約形態があります。
両者では、売掛先の関与や売掛金の回収方法が異なります。資金化までのスピードや手数料にも違いがあるため、それぞれの特徴を確認しましょう。
2社間ファクタリングの仕組みと特徴
2社間ファクタリングは、利用者とファクタリング会社の2社間で契約する仕組みです。一般的に、売掛先から承諾を得ずに利用できます。
まず、利用者が売掛債権をファクタリング会社へ売却します。審査や契約を経て、手数料を差し引いた買取代金が支払われる流れです。
支払期日になると、売掛先は利用者へ通常通り売掛金を支払います。その後、利用者が回収した売掛金をファクタリング会社へ支払います。
売掛先が契約に関与しないため、3社間より手続きを進めやすい点が特徴です。サービスによっては、申込日に資金化できる場合もあります。
一方、3社間よりファクタリング会社の未回収リスクが高くなります。そのため、手数料も比較的高くなる傾向があります。
3社間ファクタリングの仕組みと特徴
3社間ファクタリングは、利用者・ファクタリング会社・売掛先の3社が関与する仕組みです。
利用に当たっては、売掛先への通知や承諾などの手続きが行われます。ファクタリング会社から買取代金を受け取った後、支払期日には売掛先が同社へ直接売掛金を支払います。
ファクタリング会社が売掛先から直接回収できる点が特徴です。2社間より未回収リスクを抑えやすく、手数料も低い傾向があります。
一方、売掛先が関与するため、2社間より資金化に時間がかかる場合があります。また、ファクタリングの利用を売掛先に知られる点にも注意が必要です。
手数料を抑えたい場合は選択肢になりますが、売掛先との関係性も踏まえて検討しましょう。
請求書買取サービスを利用するメリット
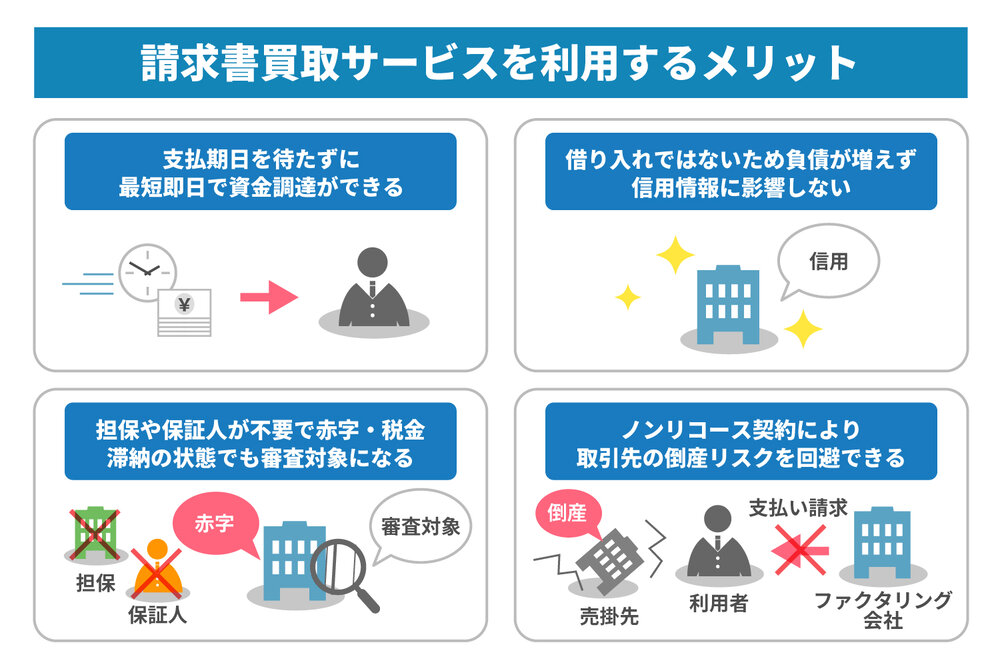
請求書買取サービスには、売掛金を支払期日前に資金化できるメリットがあります。
借り入れとは異なる仕組みで、原則として担保や保証人も必要ありません。契約内容によっては、売掛金の未回収リスクを軽減できます。
ここからは、請求書買取サービスを利用する主なメリットを詳しく見ていきましょう。
支払期日を待たずに最短即日で資金調達ができる
請求書買取サービスでは、売掛金の支払期日を待たずに資金化が可能です。サービスによっては、申し込みから最短即日で入金を受けられる場合もあります。
そのため、急な仕入れ費や外注費が発生したときにも活用できます。入金日と支払日のずれを埋めたい場合にも選択肢となるでしょう。
オンライン完結型なら、Webやスマートフォンから手続きを進められます。必要書類の提出や契約までオンラインで行えるサービスも少なくありません。
来店や郵送が不要であれば、手続きの負担も抑えられます。ただし、入金時期は審査状況や申込時間などによって異なります。
借り入れではないため負債が増えず信用情報に影響しない
請求書買取サービスは、売掛債権を譲渡して資金化する取り引きです。金融機関などから資金を借り入れる融資とは仕組みが異なります。
一般的なファクタリングでは、新たな借入金として負債が増えるものではありません。また、融資のように借り入れ情報が信用情報機関へ登録される取り引きでもありません。
そのため、借入額を増やさずに資金を確保したい場合の選択肢となります。将来的に融資を検討している企業にもメリットとなる場合があります。
ただし、融資審査では財務状況や資金繰りなども確認されます。将来の融資審査に影響しないとは一概にいえません。
担保や保証人が不要で赤字・税金滞納の状態でも審査対象になる
請求書買取サービスでは、一般的に不動産などの担保や連帯保証人は必要ありません。
融資とは審査の観点も異なります。利用者の財務状況だけではなく、売掛先の信用力や売掛債権の内容なども判断材料の一つです。
そのため、赤字決算や債務超過でも審査の対象となる場合があります。税金や社会保険料を滞納していても、申し込みできるサービスがあります。
ただし、申し込みができても利用できるとは限りません。債権の存在や取り引きの実態なども含め、ファクタリング会社による審査が行われます。
融資を受けにくい状況でも検討できる資金調達方法の一つと考えましょう。
ノンリコース契約により取引先の倒産リスクを回避できる
ファクタリングでは、償還請求権のない「ノンリコース」で契約する場合があります。
償還請求権とは、売掛金を回収できなかった際に、ファクタリング会社が利用者へ支払いを求める権利です。
ノンリコース契約であれば、売掛先の倒産などで売掛金を回収できなくても、原則として利用者に支払いは求められません。
そのため、売掛債権を譲渡することで、貸し倒れによる損失リスクを軽減できます。
ただし、償還請求権や買い戻し義務の有無は契約によって異なります。利用前に契約書を確認し、未回収時の取り扱いを把握しておきましょう。
請求書買取サービスを利用するデメリット
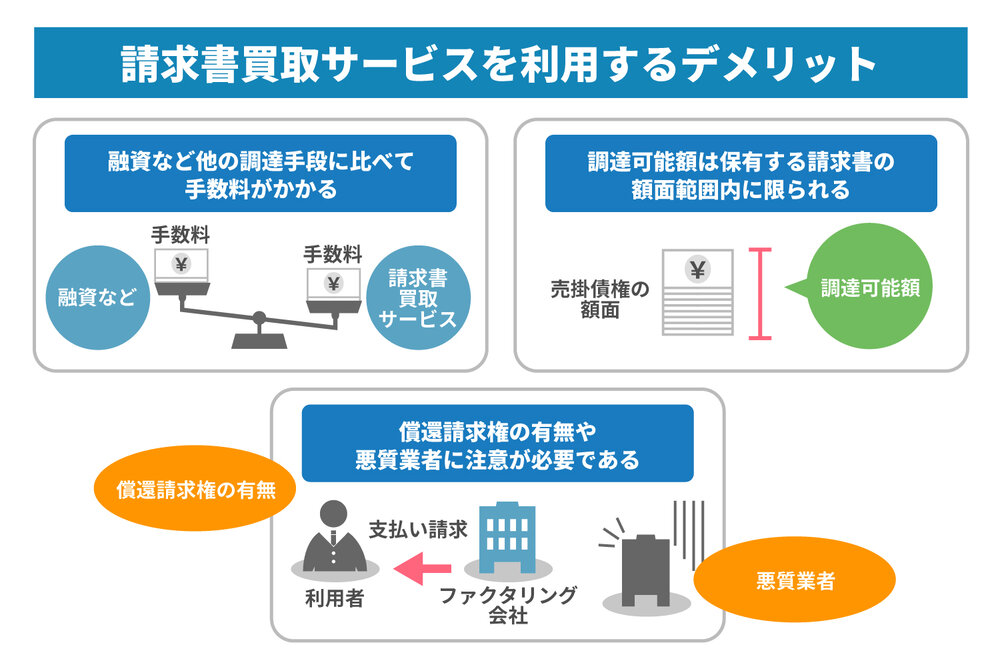
請求書買取サービスは資金繰りに活用できる一方、手数料が発生します。また、調達できる金額は売掛債権の範囲内です。
契約内容によっては注意が必要なケースもあります。利用前に確認しておきたいデメリットを見ていきましょう。
融資など他の調達手段に比べて手数料がかかる
請求書買取サービスでは、売掛債権の買取時に手数料が発生します。手数料が差し引かれるため、額面通りの金額は受け取れません。
一般的に、2社間は3社間より手数料が高い傾向にあります。また、銀行融資などと比べて、資金調達のコストが高くなる場合もあります。
一時的な資金不足への対応には活用しやすい方法です。一方、繰り返し利用すると、手数料負担が積み重なる可能性があります。
利用前には手数料率だけではなく、他の費用も確認しましょう。複数社から見積もりを取り、実際の受取額を比較することも大切です。
調達可能額は保有する請求書の額面範囲内に限られる
請求書買取サービスでは、保有する売掛債権を売却して資金化します。そのため、調達できる金額は基本的に売掛債権の額面を超えません。
さらに、実際の受取額からは手数料などが差し引かれます。保有する売掛債権が少額であれば、調達できる金額も限られます。
短期的な運転資金や仕入れ費などの確保には活用しやすいでしょう。一方、大規模な設備投資などには適さない場合があります。
また、買取可能額の下限や上限はサービスによって異なります。必要な資金を確保できない場合は、融資など他の方法も検討しましょう。
償還請求権の有無や悪質業者に注意が必要である
請求書買取サービスを利用する際は、契約内容を十分に確認しましょう。特に重要なのが、償還請求権や買い戻し義務の有無です。
金融庁は、ファクタリングを装った違法な貸し付けに注意を呼びかけています。契約の実態によっては、貸金業に該当する可能性があります。
契約書の名称だけではなく、実際の取り引き内容を確認することが大切です。手数料や諸費用、買い戻しに関する条件なども確認しましょう。
買取代金が著しく低い場合などは、慎重な判断が必要です。不審な点があれば、その場で契約しないようにしましょう。
複数社の条件を比較する方法も有効です。必要に応じて専門家や公的な相談窓口への相談も検討してください。
※参考:金融庁.「ファクタリングの利用に関する注意喚起」.https://www.fsa.go.jp/user/factoring.html ,(参照2026-10-06).
失敗しない請求書買取サービスの選び方
請求書買取サービスを選ぶ際は、手数料だけで判断しないことが大切です。資金化までの期間や利用条件、必要書類なども確認しましょう。
ここからは、請求書買取サービスの選び方を紹介します。
手数料相場と諸経費の透明性で選ぶ
請求書買取サービスの手数料は、ファクタリング会社によって異なります。一般的に、2社間は3社間より手数料が高い傾向にあります。
比較する際は、提示された手数料率だけで判断しないことが大切です。事務手数料や振込手数料など、他の費用も確認しましょう。
表面上の手数料率が低くても、諸費用によって負担が増える場合があります。そのため、契約前に最終的な受取額を確認することが重要です。
複数社から見積もりを取り、総費用を比較する方法もあります。見積もりと契約時の条件に違いがないかも確認しましょう。
資金化までのスピードとオンライン完結の可否で選ぶ
急ぎで資金を確保したい場合は、入金までの期間を確認しましょう。ファクタリング会社によって、手続きにかかる時間は異なります。
サービスによっては、最短即日の資金化に対応しています。ただし、申込時間や必要書類、審査状況などによって入金時期は変わります。
オンライン完結の可否も確認したいポイントです。申し込みから契約までWeb上で進められれば、来店や郵送の負担を抑えられます。
急ぎの場合は受付時間や営業日も確認しましょう。必要書類を事前に準備しておくと、手続きを進めやすくなります。
個人事業主・フリーランスへの対応可否と利用可能額で選ぶ
請求書買取サービスによって、利用できる事業者は異なります。法人のみを対象とするサービスもあれば、個人事業主やフリーランスが利用できる場合もあります。
そのため、申し込み前に自身の事業形態が対象かを確認しましょう。
買取可能額の下限や上限も重要なポイントです。少額の請求書を資金化する場合は、最低利用額も確認してください。
反対に、大口の売掛債権を資金化したい場合は上限額の確認が必要です。
利用対象や買取可能額を確認し、必要な資金額に対応できるサービスを選びましょう。
必要書類の少なさと運営会社の信頼性で選ぶ
申し込みに必要な書類も、ファクタリング会社によって異なります。請求書や入出金を確認できる資料など、少ない書類で申し込みできるサービスもあります。
必要書類が少なければ、準備にかかる負担を抑えられます。ただし、書類の少なさだけでサービスを選ぶのは避けましょう。
運営会社の会社概要や所在地、運営歴なども確認することが大切です。契約条件や問い合わせ窓口が明示されているかも確認してください。
不明点があれば、契約前に問い合わせて説明を受けましょう。複数の情報を確認し、総合的に判断することが重要です。
まとめ
請求書買取サービスは、売掛金の支払期日より前に資金化できる方法です。一方、手数料が発生するため、契約条件や諸費用などを比較して選ぶ必要があります。
株式会社JPSは、2社間・3社間ファクタリングを提供し、他社サービスからの乗り換え相談にも対応しています。
資金調達を急いでいる方はもちろん、現在利用しているファクタリングの条件を見直したい方も、お気軽にご相談ください。自社の状況に合った条件を確認したい場合は、無料見積もりもご利用いただけます。

LINEからのお問い合わせはアイコンから