

手形取引では、受け取った手形を裏書して、買掛金などの支払いに活用できます。手元の現金を直接使わずに決済できるため、資金繰りの手段にもなります。
一方、「裏書はどう書けばよい?」「不渡りになったらどうなる?」と疑問を持つ方もいるでしょう。裏書手形には複数の会計処理があり、適切な仕訳も必要です。
本記事では、手形や小切手の裏書の仕組みや書き方を解説します。メリットやリスク、仕訳方法を知りたい方は参考にしてください。
・裏書手形には不渡り時の遡求義務や一部裏書ができないことなど、把握すべきリスクがある
・裏書手形の会計処理には、直接減額法・評価勘定法・対照勘定法の3つの方法がある
手形や小切手の「裏書」とは? 仕組みと基本を解説
手形や小切手の裏書とは、保有する権利を第三者へ譲渡するための手続きです。受け取った手形を取引先への支払いに充てる場合などに利用されます。
裏書手形や回し手形、手形割引など、関連する用語は複数あります。まずは裏書の仕組みや、それぞれの違いを確認しましょう。
裏書とは手形や小切手の権利を第三者に譲渡する手続き
裏書とは、手形や小切手の裏面に必要事項を記載し、権利を第三者へ譲渡する手続きです。
例えば、A社がB社から手形を受け取ったとします。A社がその手形をC社へ裏書譲渡すると、手形上の権利はC社へ移ります。
さらにC社から別の会社へ譲渡することも可能です。最終的な所持人は、支払期日に決済を受けます。
この仕組みにより、受け取った手形を買掛金や仕入代金などの支払いに活用できます。自社の現金を直接支払いに充てずに済む点も特徴です。
ただし、不渡りが発生した場合には、裏書人が責任を負う可能性があります。利便性だけではなく、リスクも理解して利用することが大切です。
手形と小切手の裏書における違い
約束手形と小切手はいずれも有価証券であり、裏書によって第三者へ譲渡できます。ただし、支払いの仕組みや流通のされ方が異なります。
約束手形は、振出人が指定された期日に手形金を支払うことを約束するものです。支払期日までの間に、裏書によって他の取引先へ譲渡される場合があります。
一方、小切手は銀行へ呈示されたときに、支払いを受けることを前提とした支払い手段です。振出日の翌日から10日以内が呈示期間となります。
そのため、手形と比較すると決済までの期間が短くなります。裏書による譲渡が可能な点は共通しますが、利用方法には違いがあります。
回し手形や手形割引との違い
裏書手形と回し手形は、実質的に同じ手形を指す場合があります。
裏書手形とは、裏書によって第三者へ譲渡された手形です。回し手形は、受け取った手形を別の取引先へ回し、支払いに充てることを表す通称です。
一方、手形割引は目的が異なります。支払期日前の手形を金融機関や手形割引業者などへ譲渡し、資金化する方法です。
手形割引では、割引料などを差し引いた金額を受け取ります。裏書譲渡は手形を支払いに使う方法です。
対して、手形割引は支払期日前の資金化を目的としています。資金繰りを考える際は、この違いを把握しておきましょう。
手形を裏書する方法と正しい書き方
手形を裏書する際は、裏面の所定欄へ必要事項を記載し、押印します。書き損じた場合は、適切な方法で訂正しなければなりません。
また、裏書が制限されている手形もあります。記載方法や注意点を確認した上で、正しく手続きを行いましょう。
手形裏面への記載事項と捺印の手順
手形を裏書譲渡する際は、裏面の指定された欄に必要事項を記載します。
法人の場合は、住所や正式な会社名、代表者の肩書・氏名などを記載して押印します。個人の場合は、住所や屋号、氏名などを記載するのが基本です。
会社名などを記載するときは、略称ではなく正式名称を使用しましょう。押印する場所についても、事前に確認することが大切です。
また、「年月日」や「被裏書人」を記載しない白地裏書もあります。被裏書人を指定せずに譲渡できる方法です。
ただし、白地裏書は手形の管理に注意が必要です。トラブルを防ぐには、譲渡先を明確にする方法も検討しましょう。
裏書を書き損じた・訂正する場合の対応方法
裏書の記載や押印を間違えた場合は、ミスの内容に応じて適切に対応します。
例えば、印影の一部が欠けた場合は、空いている場所へ正しく押印し直す方法があります。欄全体を書き損じた場合は、該当欄を訂正して次の欄へ記載します。
修正液などで記載内容を消し、単純に書き直すものではありません。誤った訂正は、裏書の連続性に問題を生じさせる可能性があります。
また、既に第三者へ譲渡した手形を自己判断で訂正するのは避けましょう。
訂正方法に迷った場合は、取引金融機関などへ確認することも大切です。
裏書禁止(禁転裏書)の手形における注意点
手形には「裏書禁止」「禁転裏書」などの記載が付される場合があります。手形の流通範囲を制限するための記載です。
裏書禁止の記載がある場合、通常の裏書手形とは譲渡後の法的な扱いが異なります。
例えば、裏書禁止を記載した裏書人は、その後の被裏書人に対して通常の担保責任を負いません。
ただし、裏書禁止の効果は、記載した主体などによって異なります。「裏書禁止なら一切譲渡できない」と考えるのは適切ではありません。
裏書譲渡を前提に手形を受け取る場合は、券面や裏書欄を確認しましょう。不明点がある場合は、金融機関や専門家への確認も検討してください。
手形を裏書するメリット
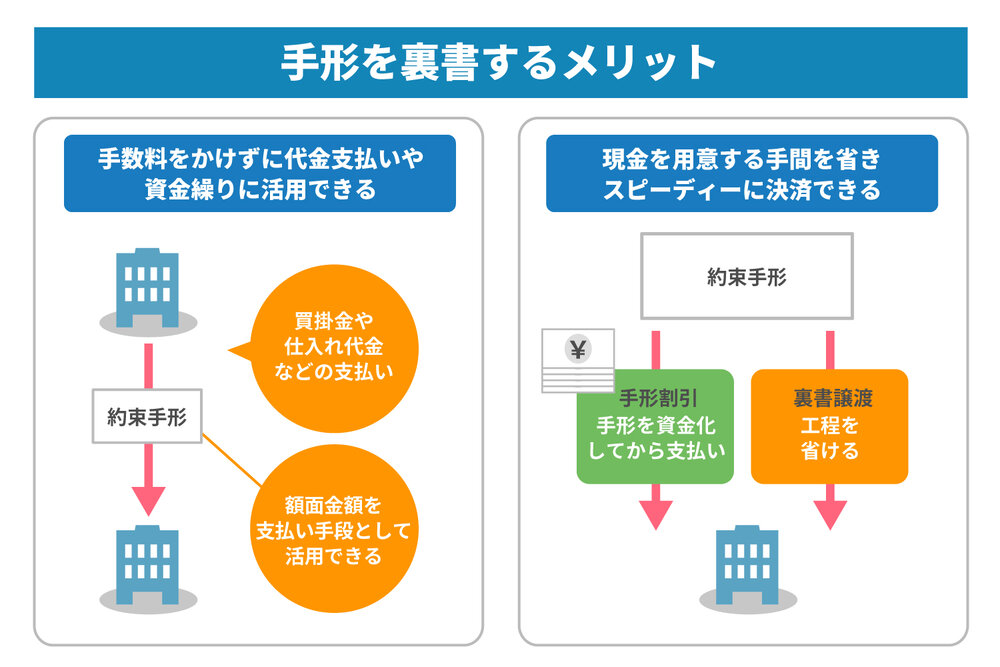
手形の裏書譲渡を利用すると、受け取った手形を取引先への支払いに活用できます。手元の現金を維持しやすくなる点がメリットです。
また、手形割引とは異なる特徴もあります。コスト面や決済手続きの観点から、具体的なメリットを確認しましょう。
手数料をかけずに代金支払いや資金繰りに活用できる
裏書譲渡では、受け取った手形を買掛金や仕入代金などの支払いに充てられます。
手形割引のように手形を現金化する取引ではありません。そのため、割引料を差し引かずに、額面金額を支払い手段として活用できます。
また、支払期日まで手形を保有し、現金化を待つ必要もありません。自社の現金を直接支払いに充てずに済みます。
結果として、手元資金を確保しやすくなり、キャッシュフローの維持につながる場合があります。
ただし、支払先が手形による決済を受け入れることが前提です。取引条件を確認した上で利用しましょう。
現金を用意する手間を省きスピーディーに決済できる
裏書譲渡では、受け取った手形を取引先への支払いに活用できます。そのため、支払いに充てる現金を別途用意する負担を抑えられます。
手形割引を利用する場合は、手形を資金化してから支払う方法もあります。裏書譲渡なら、その工程を省くことが可能です。
必要な裏書手続きを行い、取引先へ手形を譲渡します。取引先がさらに別の取引先へ裏書譲渡する場合もあります。
ただし、取引先が手形による決済を受け入れることが前提です。裏書を行えば無条件に決済できるわけではありません。
取引条件を確認し、双方で合意した上で利用することが重要です。
手形を裏書するデメリット
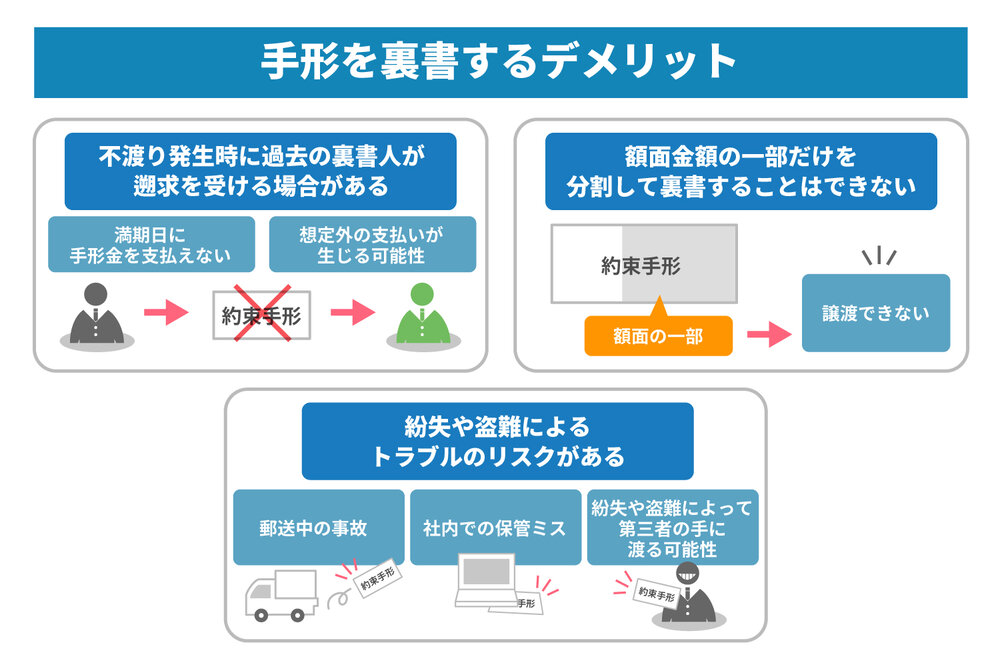
手形の裏書譲渡には、資金繰りや決済面でメリットがあります。一方、不渡り時の責任や金額面の制約などには注意が必要です。
紙の手形には、紛失や盗難といった管理上のリスクもあります。利用前に主なデメリットを把握しておきましょう。
不渡り発生時に過去の裏書人が遡求を受ける場合がある
振出人が満期日に手形金を支払えないと、不渡りになる場合があります。
一定の要件を満たす場合、手形の所持人は裏書人などへ遡求権を行使できます。手形が複数回譲渡されている場合も同様です。
そのため、裏書によって手形を第三者へ譲渡しても、信用リスクがなくなるわけではありません。
遡求を受ければ、想定していなかった支払いが生じる可能性があります。自社の資金繰りへ影響することも考えられるでしょう。
裏書譲渡を検討する際は、振出人などの信用状態を確認することが重要です。手形を受け取る段階から信用リスクを意識しましょう。
額面金額の一部だけを分割して裏書することはできない
手形金額の一部だけを裏書譲渡する「一部裏書」は認められていません。
例えば、500万円の手形を保有しているとします。そのうち200万円分だけを切り分けて譲渡することはできません。
そのため、手形の額面と支払う債務の金額が一致しない場合があります。
現金など別の支払い手段と組み合わせる方法も考えられます。具体的な調整方法は、取引条件によって異なります。
裏書譲渡を検討するときは、額面金額と支払金額を確認しましょう。現金のように必要な金額だけを使えない点には注意が必要です。
紛失や盗難によるトラブルのリスクがある
紙の手形は有価証券であり、現物を適切に管理しなければなりません。
例えば、郵送中の事故や社内での保管ミスが考えられます。紛失や盗難によって、第三者の手に渡る可能性もあります。
手形を紛失した場合は、速やかな対応が必要です。金融機関などへの連絡に加え、法的な手続きが必要になる場合もあります。
こうした対応には、時間や労力がかかる可能性があります。
裏書手形を扱う際は、保管場所や管理担当者を明確にしましょう。受け渡しのルールを整え、適切に管理することが大切です。
裏書手形の仕訳方法と3つの仕訳方法
裏書譲渡した手形は、会計上も適切に処理する必要があります。
代表的な方法は、直接減額法・評価勘定法・対照勘定法です。それぞれ受取手形や裏書手形などの扱い方が異なります。
ここからは、具体的な仕訳例を交えながら3つの方法を解説します。
直接減額法
直接減額法は、裏書譲渡した時点で「受取手形」を直接減額する方法です。
例えば、50万円の買掛金を支払うため、同額の受取手形を裏書譲渡したとします。
仕訳は以下の通りです。
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 500,000円 | 受取手形 | 500,000円 |
手形が満期日に決済された場合は、原則として改めて仕訳を行いません。比較的シンプルな会計処理といえます。
一方、譲渡時点で受取手形が帳簿から減額されます。未決済の裏書手形を帳簿上で把握しにくくなる点には注意が必要です。
裏書後も遡求義務が残る可能性があるため、別途管理しておきましょう。
評価勘定法
評価勘定法では、「受取手形」を譲渡時点で直接減額しません。マイナスを表す「裏書手形」勘定を使用します。
50万円の買掛金を受取手形で支払った場合、譲渡時の仕訳は以下の通りです。
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 500,000円 | 裏書手形 | 500,000円 |
その後、手形が決済されたときは次のように処理します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 裏書手形 | 500,000円 | 受取手形 | 500,000円 |
決済を確認してから受取手形を消し込む方法です。そのため、未決済の裏書手形を帳簿上で把握しやすくなります。
譲渡時と決済時の2段階で仕訳する点が、直接減額法との主な違いです。
対照勘定法
対照勘定法では、裏書譲渡時に受取手形を減額します。それと同時に、裏書に伴う義務を備忘的に記録する方法です。
50万円の受取手形を裏書譲渡した場合は、次のように仕訳します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 500,000円 | 受取手形 | 500,000円 |
さらに、以下の対照勘定を記録します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 手形裏書義務見返 | 500,000円 | 手形裏書義務 | 500,000円 |
手形が決済された場合は、対照勘定を消去します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 手形裏書義務 | 500,000円 | 手形裏書義務見返 | 500,000円 |
直接減額法に、備忘記録を加えたイメージです。裏書譲渡後に残る義務を把握しやすい点が特徴です。
まとめ
手形の裏書を行うと、受け取った手形を取引先への支払いに活用できます。手元資金を維持しやすく、資金繰りに役立つ場合があります。
一方、不渡り時には遡求を受ける可能性があります。一部裏書ができない点や、紛失・盗難にも注意が必要です。
会計処理には、直接減額法・評価勘定法・対照勘定法があります。それぞれの特徴を理解し、適切に管理しましょう。
また、売掛金の入金を待たずに資金を確保したい場合は、ファクタリングも選択肢の一つです。手形の裏書とは異なり、売掛債権を売却して資金化します。
株式会社JPSは、企業の資金繰りを支援するファクタリング会社です。2社間・3社間ファクタリングなどを提供しています。必要書類がそろっている場合は、スピーディーな資金化にも対応しています。
資金繰りにお悩みの場合は、お気軽にご相談ください。

LINEからのお問い合わせはアイコンから