

「資金繰りを改善したいが、借り入れは増やしたくない」「ファクタリング会社が多く、どこを選べばよいか分からない」と悩む経営者もいるでしょう。
ファクタリング会社には、独立系・銀行系・ノンバンク系があります。入金スピードや手数料、対応金額などは会社によって異なります。
本記事では、大手ファクタリング会社の特徴やメリット・デメリットを解説します。失敗しない選び方や審査に備えるポイントも紹介するので、資金調達先を検討している方は参考にしてください。
・大手優良会社は信頼性や大口債権への対応に強みがある一方、審査が厳しい場合もある
・手数料の上限や入金スピード、買取可能額、手続き方法を比較すると利用先を選びやすい
大手ファクタリング会社とは? 選ばれる理由と3つの分類
大手ファクタリング会社と呼ばれる事業者にも、さまざまなタイプがあります。
主な分類は、独立系・銀行系・ノンバンク系の3つです。それぞれ審査や手数料、入金スピードなどに違いがあります。以下で詳しく見ていきましょう。
独立系ファクタリング会社の特徴
独立系とは、銀行や信販会社などの系列に属さないファクタリング会社です。
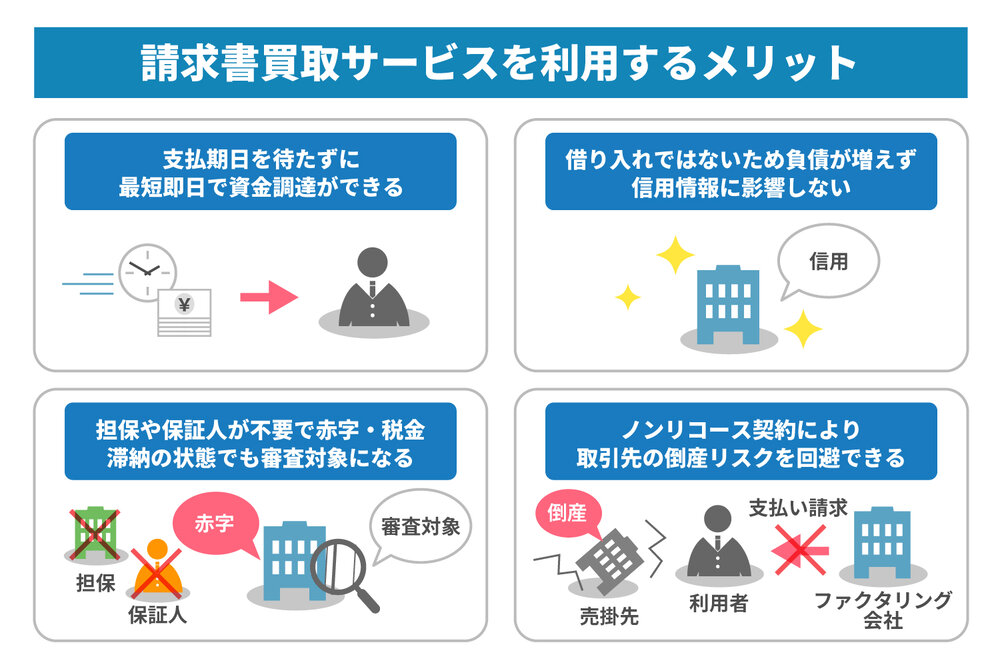
独自の審査基準を設け、売掛先の信用力を重視して審査する傾向があります。そのため、利用者が赤字決算の場合でも相談できる会社があります。
スピーディーな資金化に対応している点も特徴です。会社によっては、申し込み当日の資金化にも対応しています。
また少額債権や個人事業主などに対応する会社もあります。小口から比較的大きな債権まで、幅広く扱う事業者も少なくありません。
一方、銀行系と比べて手数料が高くなる場合があります。利用時は実際の見積もりを確認しましょう。
銀行系ファクタリング会社の特徴
銀行系とは、メガバンクや地方銀行などのグループ企業が提供するファクタリングです。
銀行グループの資金力や社会的信用などが強みです。コンプライアンス体制を重視する企業も利用を検討しやすいでしょう。
また比較的低い手数料で利用できる傾向があります。数千万円以上の大口債権を扱う会社もあり、大規模な資金調達にも活用できます。
一方、独立系より審査が厳しい場合があります。決算書など複数の書類を求められ、資金化まで時間がかかるケースもあります。
急ぎの場合は、審査期間や必要書類を事前に確認しましょう。
ノンバンク系ファクタリング会社の特徴
ノンバンク系は、信販会社やリース会社などが提供するファクタリングです。
独立系と銀行系の中間的な特徴を持つ場合があります。手数料と審査スピードのバランスを重視する企業にとって、選択肢の一つです。
運営会社が金融サービスで培った与信審査のノウハウを生かしている場合もあります。
また一般的な売掛債権だけではありません。診療報酬や介護報酬などを扱う会社もあります。
対応する債権や取引形態は会社によって異なります。自社の売掛債権が対象になるか事前に確認しましょう。
大手優良ファクタリング会社を利用する主なメリット
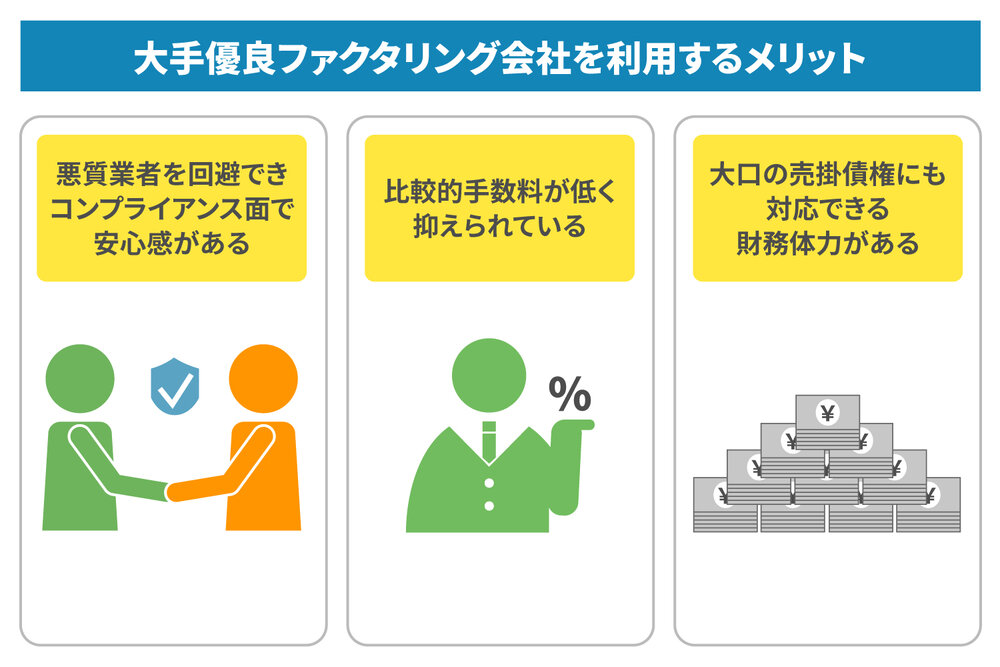
大手優良ファクタリング会社には、信頼性やサービス体制などにメリットがあります。
資金力を背景に、比較的低い手数料を設定する会社もあります。また大口の売掛債権に対応できる場合もあるでしょう。
ここからは、主なメリットを3つ紹介します。
悪質業者を回避できコンプライアンス面で安心感がある
ファクタリング会社を選ぶときは、運営会社の信頼性を確認することが重要です。
中にはファクタリングを装い、違法な貸し付けを行う悪質業者も存在します。
信頼できる会社か判断するには、契約内容を確認しましょう。手数料や諸費用、償還請求権の有無などが明示されているかがポイントです。
またファクタリングでは、個人情報や取引情報を提出します。情報管理体制についても確認が必要です。
プライバシーマークの取得状況なども判断材料になります。
ただし、大手という理由だけで安全とは限りません。知名度だけではなく、契約内容や運営会社も確認しましょう。
比較的手数料が低く抑えられている
大手ファクタリング会社は、資金力や取引実績を持つ傾向があります。
蓄積した取引データを審査に活用している会社もあります。リスクを適切に評価し、比較的低い手数料を設定するケースもあるでしょう。
ただし、実際の手数料は一律ではありません。売掛先の信用力や債権額、契約形態などで変動します。
また2社間と3社間でも、手数料の傾向が異なります。
Webサイトに掲載された最低手数料だけで判断するのは避けましょう。見積もりを取り、諸費用も含めた負担額を確認することが大切です。
大口の売掛債権にも対応できる財務体力がある
資金力のある大手では、高額な売掛債権を買い取れる会社があります。
例えば建設業や製造業では、仕入れや外注費にまとまった資金が必要です。高額な売掛債権を早期に資金化できれば、資金繰りの改善につながります。
ただし、買取可能額の上限は会社によって異なります。大口債権を売却したい場合は、対応金額を確認しましょう。
またファクタリングでは、ノンリコース契約が用いられる場合があります。売掛先が倒産しても、利用者に償還請求しない契約です。
契約内容によって条件が異なるため、事前の確認が欠かせません。
大手優良ファクタリング会社を利用するデメリット
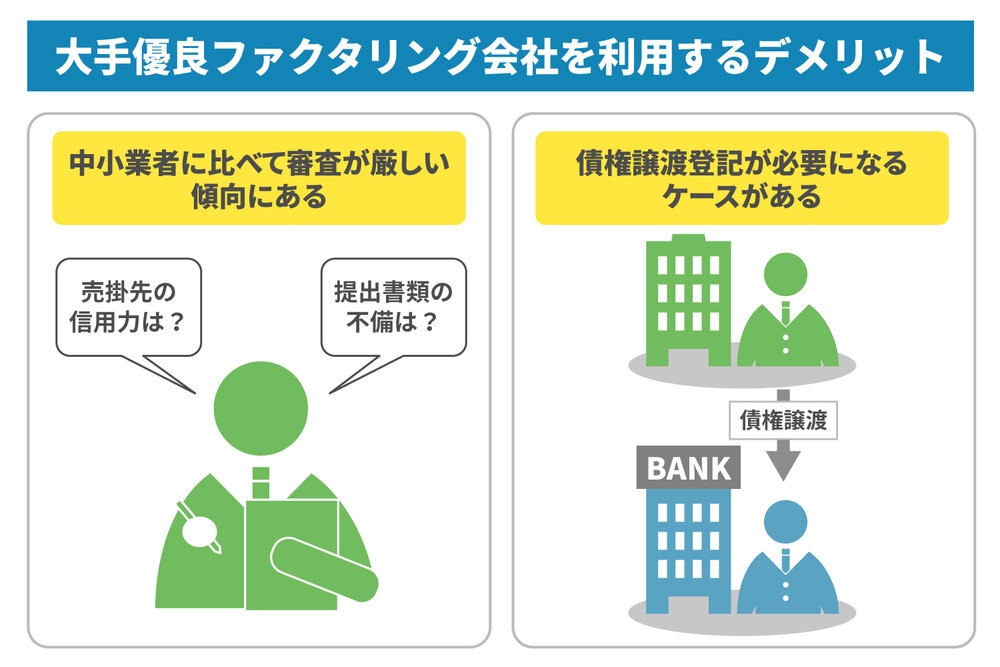
大手優良ファクタリング会社にも注意点があります。
会社によっては審査基準が厳しい場合があります。また契約内容によって、債権譲渡登記が必要になるケースもあります。
メリットだけではなく、利用条件や手続きも確認しましょう。
中小業者に比べて審査が厳しい傾向にある
大手ファクタリング会社では、一定の基準に沿って審査が行われます。
特に重視されるのが、売掛先の信用力です。売掛先の業績や支払い状況などによっては、買取を断られる可能性があります。
また提出書類の不足や不備が、手続きを遅らせる原因になる場合もあります。
審査基準はファクタリング会社によって異なります。1社で利用できなかった場合でも、他社では利用できる可能性があります。
申し込み前に利用条件や必要書類を確認し、準備を整えておきましょう。
債権譲渡登記が必要になるケースがある
2社間ファクタリングでは、債権譲渡登記を求められる場合があります。
債権譲渡登記は、債権が譲渡された事実を公示する制度です。二重譲渡などのリスクを防ぐ目的で利用されます。
登記を行う場合、登録免許税などの費用が発生します。司法書士へ手続きを依頼すれば、報酬も必要です。
また登記された情報は、所定の手続きによって第三者が確認できます。
ただし、債権譲渡登記を不要としている会社もあります。契約前に登記の要否と費用負担を確認しましょう。
失敗しない大手優良ファクタリング会社の選び方
大手という理由だけで利用先を決めるのは避けましょう。
手数料や入金スピード、取引形態などは会社によって異なります。買取可能額や手続き方法も比較したいポイントです。
必要な資金額や時期を整理し、自社に合う会社を選びましょう。
実質的な手数料と上限設定の有無を確認する
ファクタリング会社を比較するときは、最低手数料だけを見ないことが大切です。
「2%~」などと表示されていても、全ての利用者に適用されるとは限りません。売掛先の信用力や契約条件などで、実際の手数料は変わります。
上限手数料が公開されているかも確認しましょう。
また審査料や事務手数料など、別途費用が発生する場合もあります。
複数社から見積もりを取り、費用の内訳を比較するのも一つの方法です。最終的に受け取れる金額を確認して判断しましょう。
現金化までの入金スピードと取引形態(2社間・3社間)で選ぶ
資金調達を急いでいる場合は、入金スピードを確認しましょう。
2社間ファクタリングは、利用者とファクタリング会社で契約します。売掛先への通知や承諾が原則不要で、手続きを進めやすい方法です。
3社間ファクタリングでは、売掛先も契約に関わります。そのため、2社間より資金化に時間がかかる場合があります。
一方、3社間は手数料を抑えやすい傾向があります。
入金までの時間は、審査や書類の準備状況でも変わります。資金が必要な時期とコストを踏まえて選びましょう。
買取可能額の下限・上限が自社の売掛金に合っているか調べる
ファクタリング会社によって、買取可能額の下限・上限は異なります。
少額の売掛債権を資金化したい場合は、小口買取に対応しているか確認しましょう。
反対に数千万円以上の債権を売却したい場合は、高額買取への対応状況が重要です。
特に建設業や製造業では、高額な売掛債権が発生する場合があります。買取上限が不足すると、希望する金額を調達できません。
自社が資金化したい売掛債権の金額を整理しましょう。その上で、対応可能な会社を選ぶことが大切です。
オンライン完結や口座買取など手続きの利便性で選ぶ
手続きのしやすさも、ファクタリング会社を選ぶポイントです。
会社によっては、申し込みから契約までWeb上で完結できます。電子契約に対応していれば、郵送の手間を減らせる場合もあります。
また面談の有無や必要書類の提出方法も確認しましょう。
オンライン完結なら、近くに店舗がない企業でも利用しやすくなります。
一方、手続きが簡単だからといって、契約条件の確認は省けません。利便性と安全性の両方を確認し、自社が利用しやすい会社を選びましょう。
大手ファクタリング会社で審査通過率を高めるポイント
ファクタリングでは、売掛先の信用力が重要な審査材料になります。
そのため、どの売掛債権を提示するかもポイントです。また必要書類を正確に準備すれば、手続きを進めやすくなります。
ここでは、申し込み前に確認したい2つのポイントを紹介します。
信用力の高い売掛先の請求書を優先して提示する
ファクタリングでは、利用者だけではなく売掛先の信用力も審査されます。
複数の売掛債権がある場合は、信用力の高い売掛先の債権を検討しましょう。
例えば上場企業や官公庁との取引は、信用力を判断する材料の一つです。長期間にわたって取引している企業も同様です。
また過去の入金状況を確認される場合もあります。
通帳などで継続した入金実績を示せるように準備しましょう。請求書など、売掛債権の存在を確認できる資料も必要です。
ただし、具体的な審査基準は会社によって異なります。
通帳や決算書などの必要書類を正確に準備する
申し込み前に、必要書類をそろえておきましょう。
ファクタリングでは、本人確認書類や請求書などを求められます。通帳や決算書、確定申告書などが必要になる場合もあります。
提出書類は会社や契約内容によって異なります。申込先のWebサイトなどで事前に確認しましょう。
また請求書と通帳などの内容に食い違いがないか確認することも大切です。
書類に不足や不備があると、審査や契約に時間がかかる可能性があります。必要な資金の時期から逆算し、早めに準備しましょう。
まとめ
大手優良ファクタリング会社には、信頼性や資金力などの強みがあります。一方、審査や手続きには注意が必要です。
利用先を選ぶときは、手数料だけで判断しないようにしましょう。入金スピードや対応金額、取引形態なども比較することが大切です。
株式会社JPSでは、売掛債権を活用したファクタリングサービスを提供しています。
必要書類が全てそろっている場合、最短60分での資金化が可能です。手数料は2%~で、2社間・3社間の両方に対応しています。
契約はオンラインで完結でき、買取後のサポートも行っています。
資金繰りにお悩みの法人の方は、お気軽にご相談ください。

LINEからのお問い合わせはアイコンから