

「資金繰りが厳しく、税金を一括で払えない」と悩む法人経営者もいるでしょう。売掛金の回収に時間がかかるなど、納税の意思があっても資金を用意できないケースがあります。
税金の滞納を放置すると、延滞税が生じる他、預貯金や売掛金などが差し押さえられる可能性があるため注意が必要です。
本記事では、差し押さえ・換価までの6ステップや4つの経営上のリスク、回避・解除に向けて検討できる4つの対処法を解説します。
・売掛金や預貯金、事業用資産の差し押さえは、資金繰りや取引先との関係、融資審査にも影響し得る
・一括納付が難しい場合は、税務署への早期相談や猶予制度の申請などを検討することが重要である
法人が税金を滞納した後に差し押さえが行われるまでの具体的な流れ
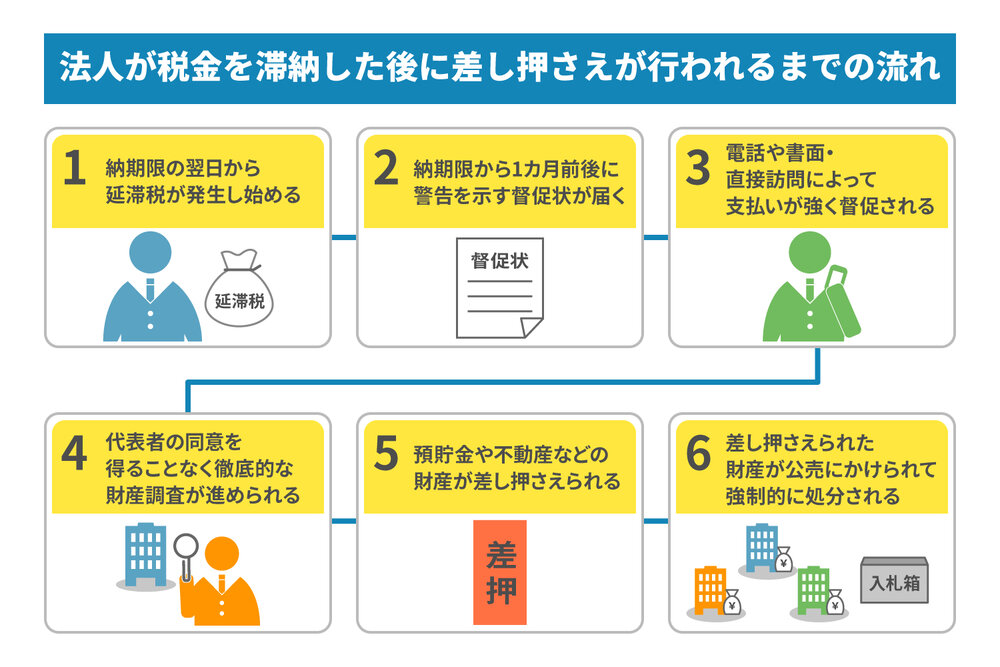
法人が税金を滞納すると、督促などを経て財産を差し押さえられる可能性があります。実際の手続きや時期は状況によって異なりますが、滞納から差し押さえ・換価までの基本的な流れを6つのステップで解説します。
【ステップ1】納期限の翌日から延滞税が発生し始める
国税を納期限までに完納しなかった場合、原則として納期限の翌日から延滞税が課されます。延滞税は、完納する日までの日数に応じて計算される仕組みです。
割合は、納期限の翌日から2カ月を経過する日までと、それ以降で異なります。原則的な割合は年7.3%と年14.6%ですが、実際には特例による割合が適用される場合があるため確認が必要です。
滞納期間が長くなるほど、延滞税の負担も増えていきます。一括納付が難しい場合は放置せず、早めに税務署へ相談しましょう。
※参考:国税庁.「No.9205 延滞税について」.https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9205.htm ,(2026-04-01).
【ステップ2】納期限から1カ月前後に警告を示す督促状が届く
税金を納期限までに納めない場合、税務署や自治体から督促状が送付されます。国税では、納期限から50日以内に督促状を発することが定められているためです。
また国税では、督促状を発した日から10日を経過しても完納されない場合、差し押さえが可能な段階へ進みます。ただし、10日後に必ず差し押さえられるわけではありません。
地方税は、国税と督促の時期や手続きが異なります。督促状が届いたら放置せず、納付が難しい場合は早めに相談してください。
※参考:国税庁.「国税徴収法基本通達 第47条関係 差押えの要件」.https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/05/01/01/047/01.htm ,(参照2026-09-01).
【ステップ3】電話や書面、直接訪問によって支払いが強く督促される
督促後も税金の未納が続くと、書面や電話などで納付を求められる場合があります。状況によっては、徴収担当職員が法人の事務所などを訪問するケースもあるでしょう。
ただし、催告の方法や回数、時期は一律ではありません。差し押さえの前に、書面や電話、訪問による催告が全て行われるとも限らない点に注意が必要です。
催告を無視しても納税義務はなくなりません。財産調査や差し押さえへ進む可能性があるため、納付が難しい場合は徴収機関へ事情を説明しましょう。
※参考:国税庁.「国税徴収法基本通達 第47条関係 差押えの要件」.https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/05/01/01/047/01.htm ,(参照2026-09-01).
【ステップ4】代表者の同意を得ることなく徹底的な財産調査が進められる
督促後も税金の滞納が続くと、差し押さえの対象を把握するため、財産調査が行われる場合があります。
徴収職員は法令に基づき、預貯金や売掛金、不動産などを調査できます。必要に応じて、金融機関や取引先への照会も可能です。また帳簿書類などから、財産の所在や価額、第三者の権利の有無なども確認されます。
これらは任意調査に限らず、法令で認められた権限に基づいて行われます。ただし、法人と代表者個人は別人格です。法人の滞納だけを理由に、代表者や家族の財産まで当然に調査・差し押さえされるわけではありません。
※参考:国税庁.「国税徴収法基本通達 第141条関係 徴収職員の滞納処分に関する調査に係る質問検査権」.https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/05/06/02/141/01.htm ,(参照2026-09-01).
【ステップ5】預貯金や不動産などの財産が差し押さえられる
財産調査後も滞納が解消されなければ、預貯金や売掛金、不動産などが差し押さえられる可能性があります。
預貯金の場合、口座そのものではなく預金債権が差し押さえられます。徴収職員は、差し押さえた預金債権を取り立てることが可能です。売掛金も同様に債権として差し押さえの対象となります。
一方、法人が所有する不動産の場合は、差し押さえの登記が行われます。事業に必要な資金や財産が対象となれば、仕入れや経費の支払いなどに影響する可能性があるため注意が必要です。
※参考:国税庁.「国税徴収法基本通達 第62条関係 差押えの手続及び効力発生時期」.https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/05/01/03/062/01.htm ,(参照2026-09-01).
※参考:国税庁.「国税徴収法基本通達 第67条関係 差し押さえた債権の取り立て」.https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/05/01/03/067/01.htm ,(参照2026-09-01).
【ステップ6】差し押さえられた財産が公売にかけられて強制的に処分される
差し押さえ後も滞納が解消されない場合、財産の種類に応じて取り立てや換価が行われます。
不動産や動産などは、原則として入札やせり売りによる公売の対象です。国税庁では、インターネットを利用した公売も実施しています。換価によって得られた代金は、滞納処分費や滞納している税金などへ充てられます。
一方、預貯金や売掛金などの金銭債権は、徴収職員が取り立てるのが基本です。そのため、差し押さえられた財産が全て公売によって処分されるわけではありません。
※参考:国税庁.「国税徴収法基本通達 第94条関係 公売」.https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/05/03/02/094/01.htm ,(参照2026-09-01).
※参考:国税庁.「国税徴収法基本通達 第67条関係 差し押さえた債権の取り立て」.https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/05/01/03/067/01.htm ,(参照2026-09-01).
税金滞納による差し押さえが企業経営に与える4つの重大なリスクとは?
税金の滞納によって差し押さえを受けると、資金繰りだけではなく、取引先との信用関係や融資、事業用資産にも影響する可能性があります。
ここからは、税金滞納が企業経営に与える4つのリスクを解説します。
1.売掛金が差し押さえられて取引先に滞納の事実が知れ渡る
売掛金は、税金滞納による差し押さえの対象となる財産の一つです。差し押さえられる場合、売掛先である取引先には差押通知書が送付されます。
そのため、取引先は自社の売掛金が差し押さえられた事実を把握することになります。資金繰りや信用状況を懸念され、今後の取引判断に影響する可能性もあるでしょう。
また売掛金を予定通り回収できないと、運転資金の確保にも支障が生じます。取引関係への影響を抑えるためにも、差し押さえ前の早期対応が重要です。
2.事業用の銀行口座が凍結されて日々の決済ができなくなる
法人が金融機関に対して有する預金債権も、差し押さえの対象となり得ます。差し押さえられた金額は自由に利用できず、徴収職員によって取り立てられます。
運転資金として予定していた預金を利用できなくなると、仕入代金や外注費、家賃などの支払いに影響し、給与の支払いが難しくなるケースもあるでしょう。
利益が出ている企業でも、必要な現金を確保できなければ資金繰りは悪化します。預金の差し押さえは、日々の事業運営に大きな影響を与えかねません。
3.金融機関から新規の融資を受けることが難しくなる
税金の滞納は、新規融資の審査に影響する可能性があります。金融機関では、決算内容や返済能力などと併せて納税状況を確認する場合があるためです。
納税証明書には、納付すべき税額や納付済み税額、未納税額などを証明するものがあります。日本政策金融公庫の中小企業向け融資でも、主な提出書類として納税証明書が案内されています。
ただし、必要書類や審査基準は金融機関や制度によって異なるため注意が必要です。税金の未納がある場合は、まず納付や相談を進めることが大切です。
4.機械設備やオフィスなどの重要な事業用資産を失う
法人が所有する不動産や車両、業務用の機械設備なども、差し押さえの対象となる場合があります。
差し押さえ後も滞納が解消されなければ、財産は公売などによって換価される可能性があります。事務所や工場、生産設備などを失うと、営業や製造を継続することが難しくなるでしょう。
公売財産の見積もり価額は、財産の特性や市場性などを踏まえて決定されます。そのため、特定の割合で売却されるとは限りません。重要な資産を失う前に、早期に納付や猶予について相談することが重要です。
法人が差し押さえを受ける対象資産と法律で守られる範囲を解説
法人が税金を滞納すると、預貯金や売掛金、不動産などが差し押さえの対象となる場合があります。一方、法律によって差し押さえが禁止・制限される財産もあります。対象資産と保護される範囲を確認しましょう。
法人が滞納したときに差し押さえの対象となる主な財産
法人が所有する財産のうち、金銭的価値があるものは差し押さえの対象となる場合があります。
具体的には、預貯金や売掛金などの債権、不動産が挙げられます。他にも、社用車や機械設備、什器備品、有価証券なども対象となり得るでしょう。保険契約に基づく解約返戻金請求権も、差し押さえの対象となる場合があります。
ただし、財産の種類によって手続きは異なります。また法人と代表者個人は別人格のため、法人の滞納だけを理由に、代表者個人の財産が差し押さえられるわけではありません。
法律によって差し押さえが禁止されている最低限の財産
税金を滞納していても、全ての財産を無制限に差し押さえられるわけではありません。国税徴収法では、一定の財産を差押禁止財産として定めています。
例えば、生活に欠くことのできない衣服や寝具、家具などです。一定期間に必要な食料や燃料も対象となります。また主に自分の労力で仕事をする人については、業務に欠かせない器具などが保護される場合があります。
ただし、これらは主に個人の生活維持を目的とした規定です。法人の機械設備などに、同じ保護範囲がそのまま適用されるわけではありません。
※参考:e-Gov 法令検索.「国税徴収法」.https://laws.e-gov.go.jp/law/334AC0000000147 ,(2026-05-25).
法人が差し押さえを回避・解除するための4つの方法
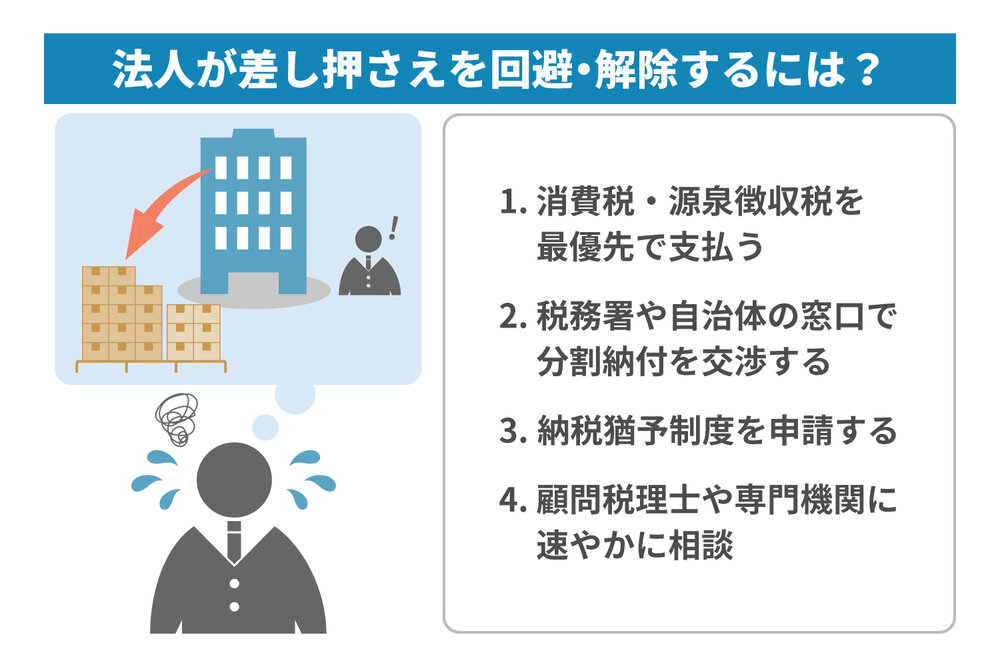
税金を一括で納付できない場合も、滞納を放置するのは避けましょう。早めに税務署や自治体へ相談し、要件を満たせば猶予制度を利用できる場合があります。ここからは、検討できる4つの方法を解説します。
方法1.滞納すると厳しく追及される消費税・源泉徴収税を最優先で支払う
税金の滞納を防ぐには、納税資金を日頃から確保しておくことが重要です。特に消費税や源泉所得税は、仕組みを理解した上で計画的に管理しましょう。
消費税は、売上時に受け取った税額から仕入れなどにかかった税額を差し引いて納付します。また源泉所得税は、給与や報酬などから徴収した税金を所定の期限までに納める仕組みです。
納税予定額を把握し、事業資金と分けて管理すると資金不足を防ぎやすくなります。納付が難しいと分かった場合は、早めに税務署へ相談してください。
方法2.税務署や自治体の窓口で分割納付(分納)を交渉する
税金を一括で納付できない場合は、早い段階で税務署や自治体へ相談しましょう。現在の資金繰りや収支、今後の入金予定などを整理して説明することが重要です。
相談時には、財産収支状況書や収支の見通しが分かる資料などを求められる場合があります。状況によっては、猶予制度の中で分割して納付する計画が認められることもあります。
ただし、希望すれば自由に分納できるわけではありません。決めた納付計画を守り、履行が難しくなった場合は再び早めに相談してください。
方法3.納税猶予制度を申請する
国税を一時に納めることが難しい場合は「換価の猶予」や「納税の猶予」を利用できる可能性があります。
換価の猶予は、一括納付によって事業継続などが困難になる恐れがある場合に検討できる制度です。納税の猶予は、災害や病気、事業上の著しい損失など一定の事情がある場合に対象となります。
猶予期間は原則1年以内で、事情によっては合計2年以内まで延長される場合があります。認められると、差し押さえや換価の猶予、延滞税の軽減などを受けられることもあるでしょう。
方法4.顧問税理士や専門機関に速やかに相談する
税金の滞納額が大きい場合や資金繰りが複雑な場合は、税理士などの専門家へ早めに相談する方法があります。
顧問税理士に収支や今後の入出金予定を整理してもらえば、現実的な納付計画を検討しやすくなります。猶予制度の要件確認や、申請書類の準備について助言を受けられる場合もあるでしょう。
相談時は、督促状や決算書、資金繰り表などを準備すると状況を共有しやすくなります。顧問税理士がいない場合は、税務署や税理士会などの相談窓口も活用してください。
まとめ
税金の滞納を放置すると延滞税が生じ、督促後も納付しなければ財産を差し押さえられる可能性があります。一括納付が難しい場合は、税務署や自治体への相談、猶予制度の申請などを早めに検討しましょう。
手元資金だけでは納税資金を確保できないときは、売掛債権を売却して現金化するファクタリングも選択肢の一つです。融資とは異なり、売掛先の信用力なども審査で重視されます。
株式会社JPSでは、税金滞納や赤字決算の場合も、状況や売掛債権の内容に応じてご利用いただける可能性があります。手数料などの条件を確認した上で、資金調達にお困りの方は無料相談をぜひご活用ください。

LINEからのお問い合わせはアイコンから