

事業資金を借り入れる際は、金利だけではなく、実際に支払う利息や返済総額を把握することが重要です。借入額や返済期間などによって、同じ金利でも利息負担は変わります。
一方「利息と金利は何が違う?」「利息はどのように計算する?」と疑問を持つ経営者もいるでしょう。すでに複数の借り入れがあり、毎月の返済負担に悩んでいる方もいるかもしれません。
繰り上げ返済や借り換えの他、借入以外の方法で事業資金を確保する選択肢もある
本記事では、借金の利息に関する基礎知識や計算方法を解説します。上限金利や返済時の注意点、利息負担を抑える方法も紹介するため、今後の資金調達や返済計画を検討する際にお役立てください。
・利息は借入残高や金利、借入期間などによって変わり、返済方式によって総負担額にも差が生じる
・繰り上げ返済や借り換えの他、借り入れ以外の方法で事業資金を確保する選択肢もある
借金の利息とは?
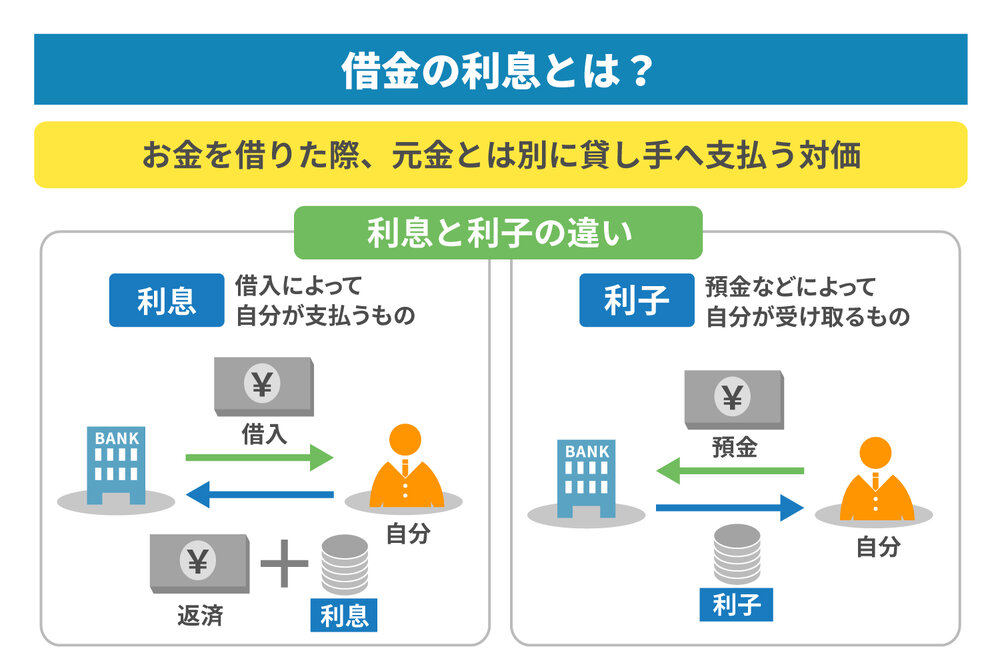
利息とは、お金を借りた際に、元金とは別に貸し手へ支払う対価です。事業融資やビジネスローンでも、契約で定められた金利や借入期間などを基に計算されます。
借り入れ条件を比較する際は、金利だけを確認するのでは十分ではありません。借入額や期間によって、実際に支払う利息は変わるためです。
また「利息」「利子」「金利」は似ていますが、意味や使われ方には違いがあります。特に、金利は割合を示すのに対し、利息は実際に支払う金額を指します。
返済負担を正しく把握するためにも、まずはそれぞれの違いを確認しておきましょう。
利息と利子の違い
利息と利子は、どちらもお金の貸し借りに伴って発生する対価を指します。本質的な意味に大きな違いはありません。
一般的には、借り入れによって自分が支払うものを「利息」と呼びます。一方、預金などによって自分が受け取るものを「利子」と呼びます。
例えば、金融機関から事業資金を借りた際に支払う対価は「利息」と考えると分かりやすいでしょう。
ただし、この使い分けは厳密な定義ではありません。金融機関によっては、預金で受け取る金銭を「利息」と表現する場合もあります。
なお、利息制限法などの法令では「利息」という用語が使われています。契約内容を確認する際は、名称だけではなく金額や条件まで確認することが大切です。
金利と利息の違い
金利とは、借り入れ元金に対して発生する利息の割合を示したものです。一般的な借入商品では、1年間を基準とする年利で表示されます。
一方、利息は金利や借り入れ元金、借入期間などを基に算出される具体的な金額です。「金利 = 割合(%)」「利息 = 金額(円)」と考えると分かりやすいでしょう。
例えば、10万円を年14.0%で借りたとします。元金を返済せず1年間借りたと仮定した場合、単純計算による利息は14,000円です。
ただし、実際のローンでは返済によって元金残高が減少します。返済方式や利用日数によっても利息は変わるため、金利だけではなく実際の返済負担まで確認しましょう。
借金の利息を求めるための計算方法と返済ルール
借金の利息は、借入残高や金利、借入期間などを基に計算されます。実際の負担額を把握するには、金利の数字だけではなく計算方法まで理解することが大切です。
ここからは、日割り計算や単利・複利の違い、元利均等返済と元金均等返済の仕組みを解説します。
利息を算出する「日割り計算」の基本公式
借入商品の金利は年利で表示されることが一般的です。ただし、実際の利息は借入日数に応じて日割りで計算される場合があります。
基本的な計算式は以下の通りです。
「利息額 = 借入残高(まだ返済していない元金) × 年利 × 借入日数 ÷ 365日」
例えば、100万円を年利10%で30日間借りたとします。この場合の利息は「100万円 × 10% × 30日 ÷ 365日」で、約8,219円です。
借入残高が減れば、それを基に算出される利息も少なくなります。そのため、年利だけではなく、借入期間や残高も含めて確認しましょう。
なお、うるう年は366日を基準とする商品があります。借入日の扱いや1円未満の端数処理も異なるため、契約条件を確認してください。
利息が膨らむ「単利」と「複利」の仕組み
単利とは、基本的に元金を基準として利息を計算する仕組みです。元金が変わらなければ、同じ期間ごとに発生する利息も一定になります。
一方、複利では、元金に発生した利息を加えて次の利息を計算します。利息にも利息が生じるため、期間が長いほど単利との差が広がりやすい点が特徴です。
銀行や消費者金融などの一般的なローンでは、借入残高を基に利息を計算する方式が用いられています。
借り入れを検討する際は、単利か複利かだけで判断しないことが重要です。どの残高を基準に計算されるのかを確認し、利息総額まで比較しましょう。
毎月の返済負担を左右する「元利均等返済」と「元金均等返済」
元利均等返済と元金均等返済では、毎回の返済額や元金の減り方が異なります。
| 比較項目 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 毎回の返済額 | 原則として一定 | 返済当初が多く、徐々に減る |
| 元金の減り方 | 当初は緩やか | 比較的早い |
| 当初の返済負担 | 抑えやすい | 大きくなりやすい |
| 総利息額 | 比較的多くなりやすい | 比較的抑えやすい |
元利均等返済は、元金と利息を合わせた返済額を原則一定にする方法です。毎月の支出を把握しやすく、事業の資金計画を立てやすいでしょう。
元金均等返済は、毎回返済する元金を一定にする方法です。返済当初の負担は大きいものの、元金が早く減るため利息も徐々に減ります。
同じ借入額や金利、返済期間なら、元金均等返済の方が総利息額を抑えやすい傾向があります。ただし、利用できる返済方式は商品によって異なるため、契約前に確認してください。
借入金利の相場と法律で定められた上限金利
借入金利には法律上の上限があり、自由に設定できるわけではありません。一方、実際の金利は借入先や商品、審査結果などによって異なります。
ここからは、利息制限法による上限金利と、金融商品ごとの金利水準を解説します。
利息制限法が定める借入額に応じた上限金利のルール
利息制限法では、元本額に応じて上限金利が定められています。具体的な上限は以下の通りです。
| 元本額 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
例えば、150万円を借りる場合の上限は年15.0%です。上限を超えた利息については、超過部分が無効となります。
また、出資法では貸金業者などによる年20.0%を超える貸し付けに刑事罰があります。2010年6月までに法改正が完全施行され、いわゆるグレーゾーン金利も解消されました。
過去に上限を超える利息を支払っていた場合、過払い金を請求できる可能性があります。ただし、契約時期や取引状況などによって扱いは異なります。
※参考:e-Gov 法令検索.「出資の受入れ、預り金及び金利等の取締りに関する法律」.https://laws.e-gov.go.jp/law/329AC0000000195 ,(2025-06-01).
金融商品・借入先ごとの金利相場の違い
借入金利は、金融商品や借入先によって異なります。一般的に、銀行系は消費者金融より低い金利が設定される傾向があります。
また事業者向けでは、日本政策金融公庫も選択肢の一つでしょう。国民生活事業の無担保融資では、税務申告を2期終えている場合、2026年9月1日時点の基準利率は年3.80~5.40%です。融資制度や融資期間などによって、適用される利率は異なります。
金利だけではなく、審査期間や諸費用、返済条件も確認しましょう。必要な時期と返済計画を踏まえ、総合的に借入先を比較することが大切です。
※参考:日本政策金融公庫.「金利情報 小規模事業者/個人事業主の方【国民生活事業】」.
https://www.jfc.go.jp/n/rate/index.html ,(参照2026-09-01).
経営者が事業資金を借り入れる際の注意点
事業資金を借りる際は、金利や毎月の返済額だけではなく、返済が遅れた場合の条件も確認しましょう。
返済遅延によって遅延損害金が発生する他、返済額によっては元金が十分に減らない場合もあります。ここからは、返済時に把握しておきたい2つの注意点を見ていきましょう。
返済期日に遅れると発生する「遅延損害金」のペナルティ
遅延損害金とは、返済期日までに支払えなかった場合に発生する損害賠償金です。契約で利率が定められている場合、遅延した日数に応じて計算されます。
一般的な計算式は以下の通りです。
「遅延損害金 = 借入残高 × 遅延損害金利率 × 遅延日数 ÷ 365日」
貸金業者が業として行う貸し付けでは、遅延損害金の上限は年20%です。また、遅延損害金の定めがない場合は、法定利率が適用されることがあります。
返済の遅れが長引けば、その分だけ負担も増えます。資金繰りへの影響を抑えるためにも、契約時に利率や計算方法を確認しておきましょう。
返済が滞ると元金が減らなくなる「利息優先充当」の原則
借入金を返済する際は、支払った金額の全てが元金に充てられるとは限りません。
支払額が元金や利息などの全額に満たない場合、民法では原則として「費用→利息→元金」の順に充当されます。
例えば、1万円を支払っても、発生している利息などへの充当額が大きければ、元金の減少額は小さくなります。元金が十分に減らない状態が続けば、返済期間や利息負担が増える可能性もあるでしょう。
返済予定表などを確認し、毎月の支払額だけではなく、元金がどの程度減っているかも把握することが大切です。返済が難しい場合は、既存の返済計画を早めに見直してください。
借入金の利息負担を軽減するための方法
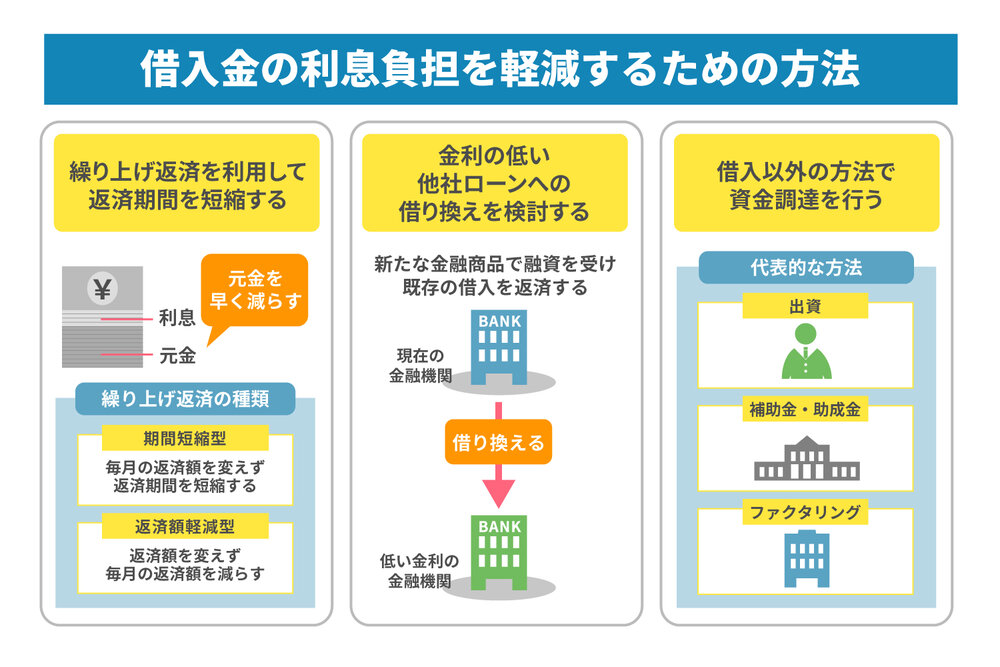
借入金の利息負担を抑えるには、元金を早く減らす方法や借り換えなどがあります。追加の借り入れを避けたい場合は、他の資金調達方法も選択肢です。
ここからは、資金繰りとのバランスを踏まえた3つの方法を解説します。
繰り上げ返済を利用して返済期間を短縮する
繰り上げ返済とは、毎月の約定返済とは別に借入金を前倒しで返済する方法です。元金を早く減らすことで、その後に発生する利息を抑えられます。
繰り上げ返済の方法は、以下の2通りです。
- 期間短縮型:毎月の返済額を変えず、返済期間を短縮する
- 返済額軽減型:返済期間を変えず、毎月の返済額を減らす
同じ金額を返済する場合、期間短縮型は利息総額を抑えやすい傾向があります。
ただし、繰り上げ返済へ資金を回し過ぎると、運転資金が不足するかもしれません。手数料や最低返済額なども確認し、余剰資金の範囲で検討しましょう。
金利の低い他社ローンへの借り換えを検討する
借り換えとは、新たな金融商品で融資を受け、既存の借り入れを返済する方法です。現在より低い金利へ切り替えられれば、利息負担を抑えられる可能性があります。
複数の借り入れがある場合は、一本化できる商品も選択肢の一つです。返済先や返済日がまとまれば、借り入れを管理しやすくなるでしょう。
ただし、借り換えでは新たな審査が必要です。手数料や保証料などの諸費用が発生する場合もあります。
また、毎月の返済額が減っても安心とは限りません。返済期間が延びれば、利息総額が増えるケースもあります。金利差や残存期間、諸費用を含めて総返済額を比較しましょう。
借り入れ以外の方法で資金調達を行う
借り入れを増やすと、元金に加えて利息の支払いも必要です。すでに返済負担が大きい場合は、借り入れ以外の資金調達方法も検討しましょう。
代表的な方法には、出資や補助金・助成金、ファクタリングがあります。
出資は原則として元本の返済や利息がありません。一方、出資者による経営への関与などを考慮する必要があります。
補助金・助成金は返済不要なものが中心です。ただし、申請要件や支給時期などを確認してください。
ファクタリングは、売掛債権を売却して入金期日前に現金化する方法です。借り入れではないため利息は発生しませんが、利用時には手数料がかかります。
必要な時期や金額、調達コストを比較し、自社に合う方法を選ぶことが大切です。
まとめ
借金の利息は、金利や借入残高、期間などによって変わります。返済時は利息だけではなく、元金がどの程度減っているかも確認しましょう。
繰り上げ返済や借り換えで、利息負担を抑えられる場合があります。一方、これ以上借り入れを増やしたくない場合は、ファクタリングも選択肢の一つです。
株式会社JPSでは、売掛債権を活用したファクタリングを提供しています。手数料は2%からで、資金化は最短60分です。利用可能額は3億円までで、オンライン契約にも対応しています。
資金調達を検討している方は、無料見積もりで買取可能額や条件を確認してみてください。LINEからの相談や審査書類の提出も可能です。

LINEからのお問い合わせはアイコンから