

「売り上げは立っているのに、手元の資金が足りない」「在庫を抱え過ぎて、資金繰りが不安だ」と悩む経営者の方も多いのではないでしょうか。
在庫は企業の資産ですが、販売されるまでは現金として使えません。過剰在庫が続くと資金が滞留し、黒字でも支払いに必要な現金が不足する可能性があります。
棚卸資産回転期間を確認すれば、在庫が現金化されるまでの期間を把握できます。
本記事では、計算方法や業界ごとの目安、運転資金との関係、回転期間を短縮する方法まで体系的に解説します。
・業種や企業規模によって適正な水準は異なるため、同業種・同規模企業との比較が重要になる
・在庫管理や発注方法を見直すことで、資金効率を高めながらキャッシュフローの改善につなげられる
棚卸資産回転期間とは?
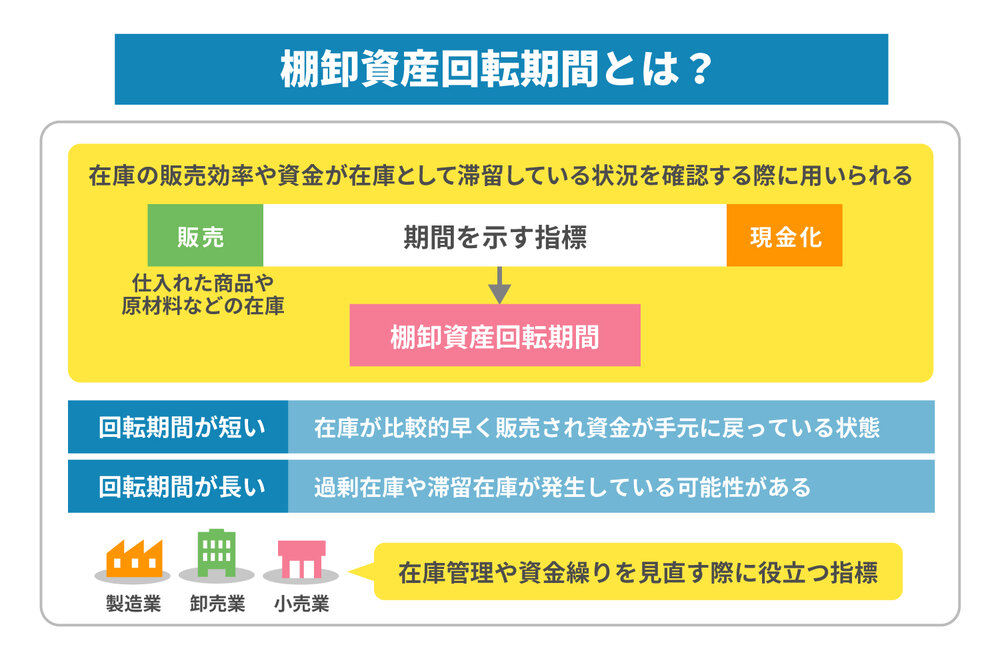
棚卸資産回転期間とは、仕入れた商品や原材料などの在庫が販売され、現金化されるまでにかかる期間を示す指標です。在庫の販売効率や、資金が在庫として滞留している状況を確認する際に用いられます。
回転期間が短い場合は、在庫が比較的早く販売され、資金が手元に戻っている状態です。一方、長い場合は、過剰在庫や滞留在庫が発生している可能性があります。
製造業や卸売業、小売業などにおいて、在庫管理や資金繰りを見直す際に役立つ指標です。適正在庫を維持し、キャッシュフローを改善するためにも、定期的に確認するとよいでしょう。
棚卸資産の状況を分析する指標には、棚卸資産回転率もあります。次に、両者の違いを解説します。
棚卸資産回転率との違い
棚卸資産回転期間と棚卸資産回転率は、どちらも在庫の効率を把握するための指標です。ただし、それぞれが示す内容と単位は異なります。
棚卸資産回転期間は、在庫が販売されて現金化されるまでの期間を示します。単位は「日」や「月」です。期間が短いほど在庫の現金化が早く、長い場合は過剰在庫や滞留在庫が発生している可能性があります。
一方、棚卸資産回転率は、一定期間内に在庫が何回入れ替わったかを示す指標です。一般的には、1年間における回転数を表します。
両者の違いを整理すると、以下の通りです。
| 指標 | 示す内容 | 単位 |
|---|---|---|
| 棚卸資産回転期間 | 在庫が現金化されるまでの期間 | 日・月 |
| 棚卸資産回転率 | 一定期間内に在庫が入れ替わった回数 | 回 |
一般的に、回転率が高いほど回転期間は短くなります。ただし、適正な水準は業種や事業形態によって異なるため、数値だけで判断しないことが重要です。
棚卸資産回転期間の計算方法
棚卸資産回転期間は、月単位または日単位で算出できます。分析の目的によって、売上高と売上原価を使い分けることが重要です。ここからは、それぞれの計算式と活用方法を解説します。
月単位で把握する計算式
月単位の棚卸資産回転期間は、以下の計算式で求めます。
- 棚卸資産回転期間(月) = 棚卸資産 ÷ (売上高 ÷ 12)
この式を用いると、月商の何カ月分に相当する在庫を保有しているか把握できます。自社の在庫量を大まかに確認したい場合に活用しやすい方法です。
棚卸資産には、期首残高と期末残高の平均値を使用することが望ましいでしょう。一時点の残高だけでは、期間中の在庫の増減を十分に反映できないためです。
定期的に算出すれば、前年や過去の数値と比較できます。同じ計算方法を用いて推移を確認することで、在庫が増えているかどうかも判断しやすくなるでしょう。
日単位で細かく把握する計算式
日単位の棚卸資産回転期間は、以下の計算式で求めます。
- 棚卸資産回転期間(日) = 棚卸資産 ÷ (売上原価 ÷ 365)
棚卸資産回転率がすでに分かっている場合は、以下の式でも算出できます。
- 棚卸資産回転期間(日) = 365÷ 棚卸資産回転率
日単位で算出すると、在庫が何日間滞留しているかを細かく把握できます。特に、商品の入れ替わりが速い小売業では、月単位よりも変化を捉えやすいでしょう。
製造業や卸売業でも、在庫管理の指標として継続的に確認できます。なお、365日は1年間を基準とした一般的な計算です。対象期間が異なる場合は、その期間の日数を用いてください。
分母に「売上高」と「売上原価」のどちらを使用すべきか?
棚卸資産回転期間は、分母に売上高または売上原価を使用して算出することが可能です。どちらを用いるかは、分析の目的によって異なります。
売上高を使用する方法は、棚卸資産と売上規模のバランスを把握する際に役立ちます。一方、売上高には利益が含まれるため、回転期間が実態より短く算出される点に注意が必要です。
在庫の滞留期間をより正確に確認したい場合は、売上原価を用いる方法が適しています。売上原価には利益が含まれないため、在庫の動きを把握しやすく、実務上の在庫管理にも向いています。
ただし、一方だけが正しいわけではありません。財務分析では売上高、在庫管理では売上原価というように、目的に応じて使い分けましょう。継続的に比較する場合は、計算方法を統一することも重要です。
棚卸資産回転期間の業界別・規模別の目安
棚卸資産回転期間に一律の適正値はありません。業種や企業規模によって在庫の持ち方が異なるためです。
そのため、自社の数値を評価する際は、全産業平均だけではなく、同業種や同規模企業と比較することが重要になります。ここからは、業種別・規模別の違いについて解説します。
業種によって適正な水準は大きく異なる
棚卸資産回転期間は、業種ごとの事業特性によって大きく異なります。数値だけで良し悪しを判断するのではなく、業界平均と比較することが重要です。
例えば、製造業は原材料の仕入れから製造・加工・販売まで複数の工程を経るため、回転期間が長くなる傾向があります。
また非製造業は仕入れ後に比較的早く販売できる業種が多く、回転期間は短くなります。
不動産業は高額な商品を扱うため回転期間が長くなりやすい一方、飲食業や運輸業のように在庫をあまり保有しない業種では短くなる傾向があります。
企業の規模が小さいほど回転期間が短くなる傾向
棚卸資産回転期間は、企業規模によっても異なる傾向があります。一般的には、資本金が少ない小規模企業ほど回転期間は短くなりやすいとされています。
大規模企業では、安定供給や需要変動への対応を目的として、多くの在庫を保有するケースが一般的です。そのため、回転期間が長くなる傾向があります。
一方、小規模企業は保有できる在庫量が限られることから、比較的短い回転期間になる場合があります。ただし、小規模企業の方が優れているという意味ではありません。事業内容や在庫戦略によって適正な水準は異なります。
自社の数値を評価する際は、全産業平均だけを見るのではなく、同業種かつ同規模企業と比較することが重要です。また、前年や過去の推移も継続的に確認すると、改善状況を把握しやすくなるでしょう。
棚卸資産回転期間が長期化するデメリットと資金繰りへの影響
棚卸資産回転期間が長期化すると、資金繰りや収益性に悪影響を及ぼす可能性があります。さらに、保管コストの増加や金融機関からの評価にも注意が必要です。ここからは、具体的な経営上のリスクを解説します。
在庫に資金が拘束されて手元の運転資金が不足する
商品を仕入れてから販売するまで、支払った資金は在庫という形で拘束されます。売り上げが計上されていても、実際に入金されるまでは手元資金として使えません。
棚卸資産回転期間が長くなるほど、現金が手元に戻るまでの期間も長くなります。その結果、次の仕入れや人件費、家賃などの支払いに必要な運転資金が不足する可能性があります。
過剰在庫を抱えた状態が続くと、利益が出ていても現金が不足することもあるでしょう。資金不足によって支払いを継続できなくなれば、黒字倒産につながる恐れもあります。
ただし、回転期間が長いだけで資金繰りが悪いとは限りません。自社の事業特性を踏まえ、在庫量とキャッシュフローを併せて確認することが重要です。
保管コストの増加や商品の劣化リスクが高まる
在庫を長期間保有すると、販売されるまで保管し続けなければなりません。そのため、倉庫の保管料だけではなく、管理に必要な人件費や設備費も増加します。
また、商品によっては時間の経過とともに品質が低下する可能性があります。食品は賞味期限や消費期限の影響を受けやすく、アパレル商品は流行の変化によって価値が下がることもあるでしょう。
売れる見込みが低下した在庫は、値下げ販売や廃棄処分が必要になる場合があります。その結果、利益率の低下や処分費用の発生につながりかねません。
商品ごとの特性を踏まえて在庫を管理し、不要な在庫を早期に把握することが大切です。
銀行などの金融機関から架空在庫の計上を疑われる
棚卸資産回転期間が極端に長い場合、金融機関から在庫の内容を慎重に確認される可能性があります。棚卸資産は、実際より多く計上すると利益を大きく見せられるためです。
そのため、融資審査では在庫の滞留状況や実在性も確認されます。回転期間が不自然に長い場合は、在庫管理に問題がないか、架空在庫が含まれていないかを疑われることもあるでしょう。
ただし、回転期間だけで架空在庫と判断されるわけではありません。金融機関は、他の財務指標や事業内容、取引状況なども含めて総合的に審査します。
信用を維持するには、定期的に棚卸しを行うことが重要です。在庫の数量や評価額について、根拠を説明できる管理体制も整えておきましょう。
運転資金とは? 必要額を把握するための基本
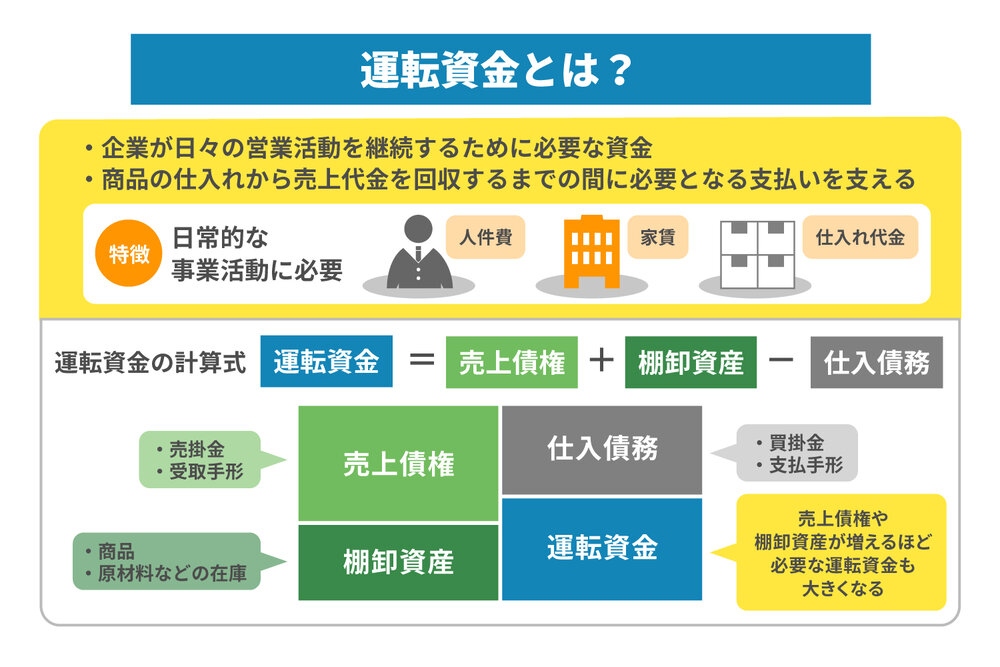
運転資金とは、企業が日々の営業活動を継続するために必要な資金です。商品の仕入れから売上代金を回収するまでの間に、人件費や家賃、仕入れ代金などの支払いを支える役割があります。
設備投資に使う資金とは異なり、日常的な事業活動に必要となる点が特徴です。運転資金には、売掛金や買掛金、棚卸資産の金額が影響します。
棚卸資産回転期間が長くなると、資金が在庫として拘束される期間も延びます。そのため、必要な運転資金が増加しやすくなるでしょう。
資金繰りを安定させるには、棚卸資産回転期間と運転資金を併せて確認することが重要です。次に、運転資金の基本的な計算方法を解説します。
運転資金計算の基本的な手順
運転資金は、商品の仕入れや日常的な経費の支払いなど、営業活動を継続するために必要な手元資金です。基本的には、以下の計算式で求めます。
- 運転資金 = 売上債権 + 棚卸資産 – 仕入債務
売上債権には売掛金や受取手形が含まれます。棚卸資産は商品や原材料などの在庫、仕入債務は買掛金や支払手形です。
売上債権や棚卸資産が増えるほど、必要な運転資金も大きくなるのが一般的です。一方、仕入債務は支払いまで猶予があるため、運転資金から差し引いて考えます。
売掛金の回収が遅い場合や、棚卸資産回転期間が長い場合は、資金負担がさらに増える可能性があります。定期的に算出し、売掛金の回収や在庫管理を見直すことが大切です。
棚卸資産回転期間を短縮しキャッシュフローを改善する方法
棚卸資産回転期間は、発注方法や在庫の管理体制を見直すことで短縮できます。過剰在庫や滞留在庫を減らし、資金を効率よく循環させることが重要です。ここからは、具体的な改善方法を解説します。
需要予測の精度を高めて適正な発注を行う
棚卸資産回転期間を短縮するには、需要に合った数量を発注することが大切です。過剰な仕入れを防げれば、不要な在庫が倉庫に滞留するリスクを抑えられます。
まずは、過去の販売実績や季節による変動、市場動向を分析しましょう。販売計画と仕入れ計画を連携させ、必要な数量を見極めた上で発注します。
ただし、需要予測には誤差が生じる可能性があります。一度立てた予測を使い続けるのではなく、販売状況に応じて定期的に見直してください。
急な需要の変化にも対応できる体制を整えることで、欠品を防ぎながら過剰在庫を抑えられます。発注の精度を高めることは、資金効率やキャッシュフローの改善にもつながるでしょう。
在庫管理システムを導入してリアルタイムに可視化する
在庫管理システムを導入すると、商品の入出庫や在庫数をリアルタイムで把握できます。複数の倉庫や店舗がある場合も、在庫情報を一元的に管理しやすくなるでしょう。
在庫の状況を可視化できれば、過剰在庫や欠品の兆候を早期に発見できます。売れ行きが鈍い商品については、発注量の調整やセールの実施などを検討できます。
また、手作業による入力や集計を減らすことで、在庫数の数え間違いなどを防ぐ効果も期待できます。
ただし、システムを導入するだけで在庫の問題が解決するわけではありません。入力方法や確認頻度などの運用ルールを整え、蓄積したデータを継続的な改善に活用することが重要です。
商品ごとに回転期間を分析して売れ筋を見極める
棚卸資産回転期間は、在庫全体の平均値だけでは実態を把握できない場合があります。商品別またはカテゴリ別に回転期間や回転率を算出し、売れ行きの違いを確認しましょう。
売れ筋商品は、販売機会を逃さないよう欠品に注意する必要があります。一方、売れ行きの悪い商品は、仕入れ量や販売方法の見直しが必要です。改善が難しい場合は、取り扱いの中止も選択肢になります。
商品を売上高や重要度などで分類するABC分析も、在庫の優先順位を整理する方法の一つです。ただし、売り上げだけではなく、利益率や品ぞろえにおける役割も確認してください。
商品ごとの数値を定期的に分析し、販売戦略を踏まえて在庫量を調整することが大切です。
まとめ
棚卸資産回転期間は、在庫が現金化されるまでの期間を示す重要な指標です。業種や企業規模によって適正な水準は異なるため、同業種や同規模企業、自社の過去の数値と比較しましょう。
需要予測や在庫管理を見直し、棚卸資産を早く現金化することは、運転資金の圧縮やキャッシュフローの改善につながります。ただし、在庫の改善には一定の時間が必要です。
急ぎで資金が必要な場合は、売掛債権を支払期日前に現金化するファクタリングも選択肢になります。
株式会社JPSでは、最短60分、最高3億円までの資金調達に対応しています。手数料は2%からで、1社専任の担当者がサポートします。2社間契約では、売掛先や銀行に知られずに利用することも可能です。
赤字決算や税金の滞納がある場合も、状況に応じて審査を行います。資金繰りにお悩みの方は、まずは無料見積もりやお問い合わせをご利用ください。

LINEからのお問い合わせはアイコンから