

急ぎで事業資金や生活資金を用意したいとき、インターネット広告やSNSで「後払いファクタリング」を目にすることがあります。しかし「本当に即日で現金化できるのか」「借金には当たらないのか」と不安な方もいるでしょう。
後払いファクタリングは、商品の売買を利用した現金化サービスです。形式上は融資ではありませんが、高額な費用負担や悪質業者とのトラブルには注意が必要です。金融庁も、後の支払いによって生活が悪化する危険性を注意喚起しています。
本記事では、代表的な3つの取引手法や利用の流れ、メリット・注意点などを解説します。一般的なファクタリングとの違いも紹介するので、ぜひ参考にしてみてください。
・転売代行・宣伝報酬・キャッシュバックの3方式では、現金を受け取る名目や手続きが異なる
・高額な費用や悪質業者のリスクを避けるには、事業者向けの資金調達方法を慎重に選ぶ必要がある
後払いファクタリングとは?
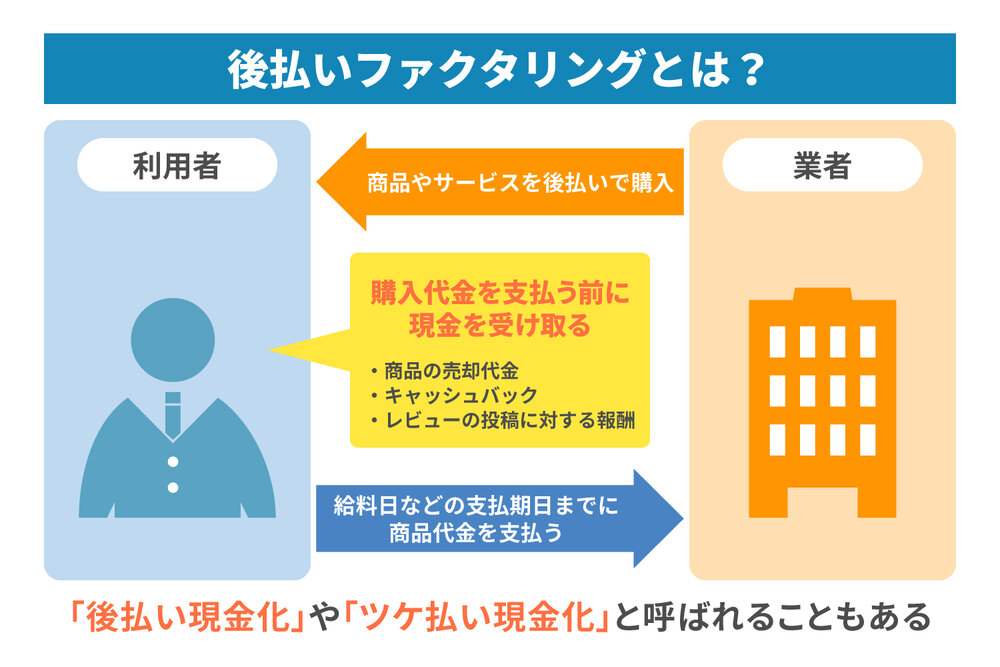
後払いファクタリングとは、商品やサービスを後払いで購入し、購入代金を支払う前に現金を受け取る仕組みです。「後払い現金化」や「ツケ払い現金化」と呼ばれることもあります。
現金を受け取る名目には、商品の売却代金やキャッシュバック、レビューの投稿に対する報酬などがあります。その後、利用者は給料日などの支払期日までに、業者へ商品代金を支払う流れです。
「ファクタリング」という名称が使われていますが、売掛債権を買い取る一般的なファクタリングとは仕組みが異なります。両者を混同しないよう、取引の対象や利用目的を確認しておきましょう。金融庁も、形式的な商品売買と先行する金銭の受け取りを特徴として挙げています。
一般的なファクタリングとの違い
後払いファクタリングと一般的なファクタリングでは、取引の対象が異なります。主な違いは以下の通りです。
| 比較項目 | 後払いファクタリング | 一般的なファクタリング |
|---|---|---|
| 取引の対象 | 後払いで購入する商品やサービス | 事業者が保有する売掛債権 |
| 主な利用者 | 給与収入などがある個人 | 法人・個人事業主 |
| 現金化の目的 | 少額の生活資金などの確保 | 事業資金や運転資金の確保 |
| 取引の仕組み | 商品の売却代金や報酬を受け取る | 売掛債権を譲渡して資金化する |
一般的なファクタリングは、売掛債権を入金期日前に売却する資金調達方法です。法的には、売買契約に基づく債権譲渡として扱われます。
一方、後払いファクタリングでは売掛債権を必要としません。個人でも利用できる場合がありますが、利用できる金額は少額となる傾向があります。そのため、法人のまとまった事業資金には適していません。
後払いファクタリングが一律に違法とは限りません。ただし、取引の実態が金銭の貸付に当たる場合、貸金業法などに抵触する可能性があります。金融庁もヤミ金融による悪用や、多重債務に陥る危険性を注意喚起しているため、慎重な判断が必要です。
後払いファクタリングで用いられる3つの取引手法
後払いファクタリングには、現金を受け取る方法が異なる複数の取引形態があります。代表的な方式は「転売代行方式」「宣伝報酬方式」「キャッシュバック方式」の3つです。
いずれも現金化を目的としたサービスですが、契約内容や現金を受け取る名目は異なります。利用を検討する前に、それぞれの仕組みを理解しておきましょう。
転売代行方式
転売代行方式は、後払いで購入した商品を専門業者へ売却し、売却代金を受け取る仕組みです。後払いファクタリングの中でも広く採用されている取引形態の一つとされています。
一般的な流れは、業者が指定した商品を後払いで購入し、その商品の転売を提携する業者へ委託します。売却代金から所定の手数料などが差し引かれ、残額が利用者へ振り込まれる仕組みです。
売買の対象はデジタルコンテンツであるケースが多く、Web上だけで契約から現金化まで完結します。そのため、実際に商品が自宅へ配送されない場合も少なくありません。
一方、商品の実質的な価値が乏しく、現金を受け渡すことだけを目的としている場合は、契約の実態によって貸付と判断される可能性があります。金融庁も、形式ではなく実態に応じて貸金業法などの適用対象となる場合があると注意喚起しています。
宣伝報酬方式
宣伝報酬方式は、商品のレビューや感想を投稿した対価として報酬を受け取る取引形態です。商品を購入する契約と宣伝活動を組み合わせることで現金化します。
利用者は、情報商材やFX自動売買ソフトなどを後払いで購入します。その後、指定されたサイトなどへレビューを投稿すると、宣伝協力費や広告報酬として購入代金の6~7割程度が支払われる流れです。
一見すると広告活動に対する報酬ですが、多くの場合は現金を受け取ることが主な目的となっています。そのため、後日支払う商品代金との差額が実質的な負担となるケースもあります。
契約内容や商品の実態によっては、形式上の宣伝報酬ではなく、実質的な金銭の貸付と判断される可能性もあります。契約条件や支払総額を十分確認した上で判断することが重要です。
キャッシュバック方式
キャッシュバック方式は、キャッシュバック特典付きの商品を後払いで購入し、特典として現金を受け取る仕組みです。申し込みから現金化までが短時間で完了することを特徴とする事業者もあります。
利用者が商品の購入手続きを完了すると、商品データの提供と併せてキャッシュバック分の現金が指定口座へ振り込まれます。業者によっては、約10~30分程度で入金されるケースもあります。
対象となる商品はデジタルコンテンツが中心です。ただし、商品の利用よりも現金を受け取ることを目的とした契約となっているケースも見受けられます。
商品の実態や契約内容によっては、形式上はキャッシュバックであっても、実質的な貸付と判断される可能性があります。利用する際は、キャッシュバック額だけではなく、支払総額や契約内容まで確認することが大切です。
後払いファクタリングの申し込みから支払いまでの流れ
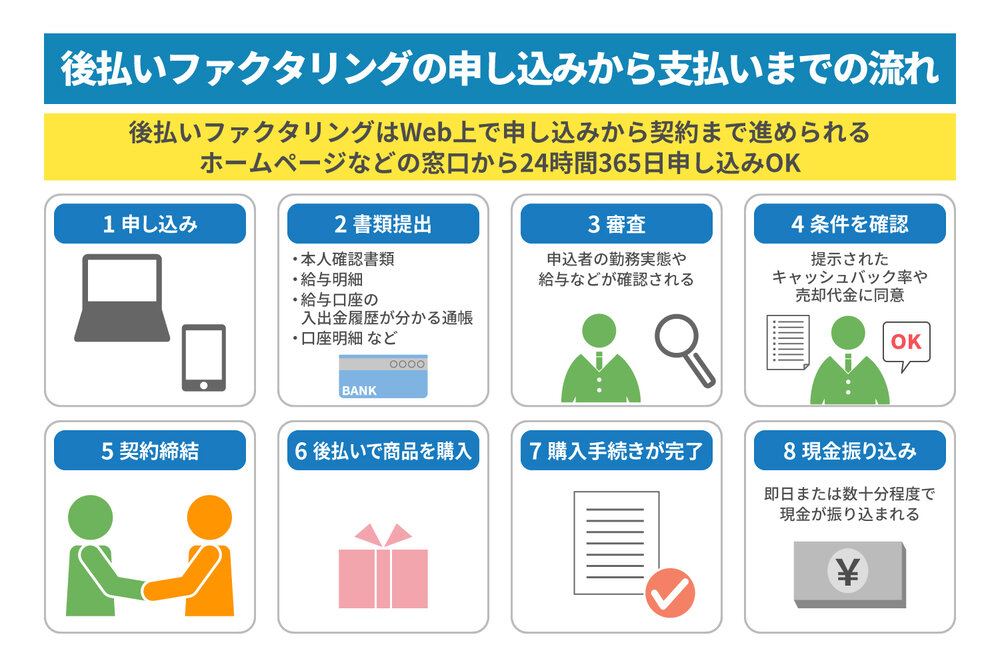
後払いファクタリングは、Web上で申し込みから契約まで進められるケースが一般的です。多くの業者では、ホームページなどの窓口から24時間365日申し込みを受け付けています。
申し込み後は、本人確認書類や給与明細、給与口座の入出金履歴が分かる通帳や口座明細などを提出します。必要書類は業者によって異なるため、事前に確認しておきましょう。
一般的な売掛債権ファクタリングとは異なり、売掛先の信用力ではなく、申込者の勤務実態や給与などが確認されます。審査後に提示されたキャッシュバック率や売却代金に同意すると、契約を締結し、後払いで商品を購入する流れです。
購入手続きが完了すると、即日または数十分程度で現金が振り込まれる場合があります。その後、一般的には1カ月以内に設定された支払期日までに、商品代金を業者へ支払います。
入金までの時間や支払条件は業者ごとに異なります。契約前に支払総額や期日を確認することが大切です。
後払いファクタリングを利用する4つのメリット
後払いファクタリングには、現金化の早さや申し込みやすさなど、利用者が魅力を感じる特徴があります。主なメリットは、即日での現金化、信用情報への影響の少なさ、総量規制の対象外、周囲に知られにくいことの4つです。
ただし、利便性だけではなく、費用や契約上のリスクも確認する必要があります。まずは利用を検討する理由となりやすい特徴を見ていきましょう。
最短即日・数十分でのスピーディーな現金化がかなう
後払いファクタリングは、申し込みから現金化までの時間が短い点が特徴です。業者や審査状況によっては、30分~1時間程度で入金される場合があります。中には、最短10分程度を掲げるサービスもあります。
対面での面談や書類の郵送が不要で、手続きをWeb上で完結できるケースが多いためです。スマートフォンから申し込み、必要書類の提出や契約まで進められる場合もあります。
また、売掛債権の譲渡契約や請求書原本の郵送確認などもありません。そのため、一般的なファクタリングより手続きが簡略化されています。
ただし、申し込み当日に必ず入金されるわけではありません。審査の進行状況や申し込みの時間帯によって、翌営業日以降になる可能性もあります。
信用情報に影響せず融資を断られた状態でも利用しやすい
後払いファクタリングは、形式上は金銭の借り入れではなく、商品の売買契約として提供されます。そのため、一般的には契約内容や利用履歴が信用情報機関に登録されないとされています。
銀行や消費者金融の融資審査に通らなかった人でも、利用を検討できる場合がある点が特徴です。過去に返済の延滞があった人も、業者の審査基準を満たせば申し込めるケースがあります。
審査では、信用情報よりも現在の勤務状況や給与収入などが重視される傾向です。ただし、審査がないわけではありません。
利用できるかどうかは、各業者が独自の基準で判断します。そのため、過去に延滞歴がある人や融資を断られた人でも、必ず契約できるとは限りません。
総量規制の対象外であるため借入金が多くても申し込める
後払いファクタリングは、形式上は貸付ではないため、総量規制の対象外として扱われます。総量規制とは、貸金業者からの借入総額を原則として年収の3分の1までに制限する仕組みです。
消費者金融やカードローンですでに借り入れがある人でも、後払いファクタリングを申し込める場合があります。審査では借入総額よりも、給与などの支払い原資があるかどうかが確認される傾向です。
ただし、総量規制の対象外であることは、安全性を保証するものではありません。また、借入金が多い人でも必ず審査に通るわけではない点に注意が必要です。
現在の返済状況も踏まえ、後日の商品代金を無理なく支払えるか慎重に判断してください。
取引先や家族に知られずに資金調達ができる
後払いファクタリングでは、売掛先の通知や承諾を必要としません。そのため、一般的な売掛債権ファクタリングとは異なり、取引先に利用を知られる可能性を抑えられます。
転売代行方式やキャッシュバック方式では、商品の購入から現金の受け取りまでWeb上で完結するケースがあります。デジタルコンテンツが対象で、現物が自宅に届かなければ、配送物を家族に見られる心配も少ないでしょう。
また、来店が不要なサービスであれば、店舗へ出入りする姿を見られる可能性も抑えられます。プライバシーを重視する人にとっては、利用を検討する理由の一つです。
ただし、業者によっては本人確認や勤務状況の確認を行います。契約内容によっては電話や配送が発生するため、事前の確認が欠かせません。
後払いファクタリングの注意点
後払いファクタリングは短時間で現金化できる一方、費用や契約内容には注意が必要です。公的機関も、後払い現金化によるトラブルを注意喚起しています。利便性だけで判断せず、事業者の信頼性や支払総額まで確認しましょう。
実質的な手数料が高くなる
後払いファクタリングでは、受け取る金額と後日支払う商品代金に差額が生じます。この差額が、利用者にとって実質的な費用負担となる仕組みです。
実質的な手数料は、調達金額の10~20%程度とされています。業者によっては、20~30%程度に設定されるケースもあるため注意が必要です。
例えば、1カ月後に支払う契約で20~30%の負担が発生すると、単純な年率換算では240~360%に相当します。短期間の取引でも、負担が小さいとは限りません。
なお、この差額を法律上の金利と一律に断定することはできません。ただし、取引の実態が貸付と判断された場合は、利息制限法との関係が問題になる可能性があります。
契約前には手元に入る金額だけではなく、後日支払う総額も確認してください。
在籍確認の電話や自宅への配送により周囲に知られる恐れがある
後払いファクタリングは、業者の審査方法や選択する取引方式によっては、勤務先や家族に知られる可能性があります。
業者によっては、申込者が申告した勤務先で実際に働いているかを確認します。その際、職場に電話をかけるケースもあるでしょう。不審な電話が続けば、同僚や勤務先から利用目的を疑われる恐れがあります。
また、宣伝報酬方式などでは、購入した商品が自宅に配送される場合があります。同居する家族が荷物を受け取ると、契約や利用が知られるかもしれません。
在籍確認や配送の有無は業者ごとに異なります。プライバシーを重視する場合は、連絡方法や商品の受取方法を契約前に確認しましょう。
悪徳業者が紛れていることがある
後払いファクタリングを取り扱う事業者の中には、悪質な業者が紛れている可能性があります。契約内容や運営会社の情報を確認せずに利用するのは危険です。
後払い現金化は、形式上は商品の売買として提供されます。しかし、実態によっては無登録の貸金業者やヤミ金融が関与しているケースも指摘されています。
悪質な業者との取引では、以下のようなトラブルが考えられるでしょう。
- Webサイトの説明と異なる条件を提示される
- 勤務先や緊急連絡先に過度な督促を受ける
- 提出した個人情報を他の目的に利用される
- 個人情報が第三者やインターネット上に漏えいする
取引の実態や契約形態によっては、十分な保護を受けにくい場合もあります。会社概要や所在地、契約条件に不審な点があれば、利用を避けることが大切です。
支払期日に追われると経済状況が悪化する可能性がある
後払いファクタリングで得られる現金は、一時的な資金に過ぎません。短期間で、受取額を上回る商品代金を支払う必要があります。
例えば、給料日前に現金を得ても、次の給料日には高額な商品代金の支払いが発生します。その結果、生活費や事業の運転資金が不足する可能性もあるでしょう。
不足分を補うために、別の業者で同様の取引を重ねるケースもあります。利用を繰り返すほど支払額が膨らみ、家計や資金繰りがさらに悪化する恐れがあります。
後払いファクタリングは、根本的な資金不足を解決する方法ではありません。利用を検討する際は、支払期日までに無理なく商品代金を準備できるかを確認してください。
まとめ
後払いファクタリングは、一律に違法とはいえません。しかし、短期間で実質的な負担が大きくなるケースがあり、契約内容や事業者の信頼性を十分に確認した上で慎重に判断することが重要です。実態によっては、公的機関が注意喚起しているようなトラブルにつながる可能性もあります。
事業資金を調達する場合は、中小企業庁も普及を進めている売掛債権ファクタリング(買取ファクタリング)の利用を検討するとよいでしょう。売掛債権の譲渡を前提とした資金調達方法であり、法的な位置付けも明確です。資金調達方法を選ぶ際は、手数料だけではなく、安全性や事業継続への影響も踏まえて比較することが大切です。
株式会社JPSでは、手数料2%からのファクタリングサービスを提供しています。2社間ファクタリングやオンライン完結にも対応しており、最短60分での資金化も可能です。初めてファクタリングを利用する方でも安心して相談できるよう、無料見積もりやLINEでの相談も受け付けています。資金繰りにお悩みの方は、お気軽にお問い合わせください。

LINEからのお問い合わせはアイコンから